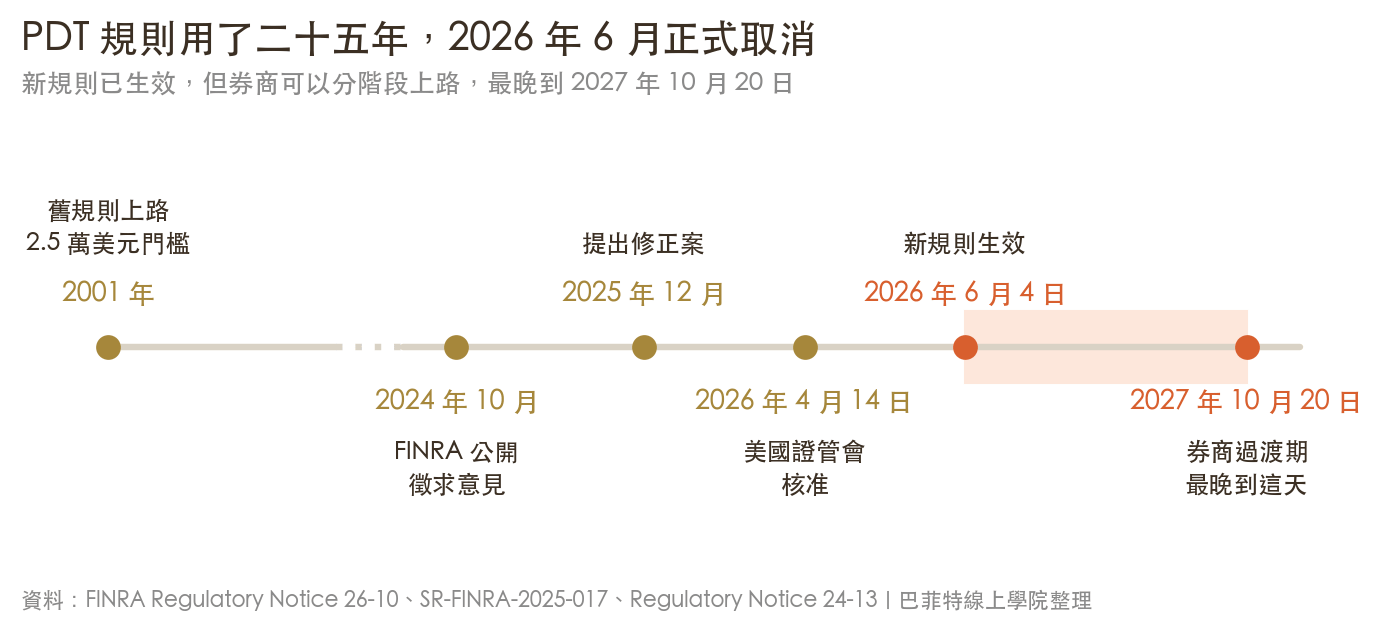
美股選擇權可以當沖:同一天買進又賣出同一個合約,就算一次當沖。以前用保證金帳戶的人,只要五個營業日內當沖 4 次以上,就會被認定為「型態日交易者」(Pattern Day Trader,簡稱 PDT),帳戶得有 2.5 萬美元以上才能繼續當沖。美國金融業監管局(FINRA)已經在 2026 年 6 月 4 日取消這條規則,改成不數次數、只看你盤中任何時候的保證金夠不夠。不過券商最晚可以拖到 2027 年 10 月 20 日才換,你的帳戶現在適用哪一套,要看券商的通知。
下面直接回答這幾題
選擇權當沖是什麼?
當沖就是當日沖銷:同一個交易日裡,買進又賣出同一個標的。放到選擇權上,標的是「某一個合約」,例如蘋果(AAPL)12 月到期、履約價 $200 的買權。你早上買進一口、下午賣掉,這是一次當沖。早上賣出、下午買回平倉,也是一次。
那換一個履約價算不算?不算同一個。早上買 $200 的買權、下午賣 $205 的買權,這兩筆是不同合約,各自都沒有平倉,所以不構成當沖。判斷的單位是同一個合約、同一天、一買一賣。
很多人會問:選擇權又不是股票,股票的規矩管得到它嗎?管得到。美國的保證金規則把選擇權也算在「證券」裡,FINRA 在 2026 年的修法提案裡統計當沖次數時,也是把股票和選擇權一起數。
舊的 PDT 規則怎麼判定?
這套規則是 2001 年上路的,當年是因為 1990 年代當沖變得熱門,監管機關擔心散戶在高手續費下越做越虧,一用就是二十五年。條件寫在 FINRA 第 4210 條保證金規則裡:
- 只管保證金帳戶。現金帳戶不適用,這點很多人不知道,後面會再講。
- 五個營業日內當沖 4 次以上,就被標成 PDT。例外是:如果這幾次當沖只佔你同期間全部交易的 6% 以下,就不算。
- 被標成 PDT 之後,帳戶淨值要隨時維持 2.5 萬美元以上,低於這個數字就不能再當沖,直到你補足為止。
- 當沖的額度另外限制,超過會被追繳。追繳五個營業日內沒補,帳戶接下來 90 天只能用現金交易,或補足追繳為止。
對帳戶不大的人來說,這等於任何連續五個營業日最多當沖 3 次,第 4 次一按下去就被標成 PDT,帳戶直接卡住。
規則改變了大家的交易方式
FINRA 在修法提案裡放了一張表:七家券商提供的帳戶資料,按帳戶淨值分組,看有當沖的帳戶各做了幾次。
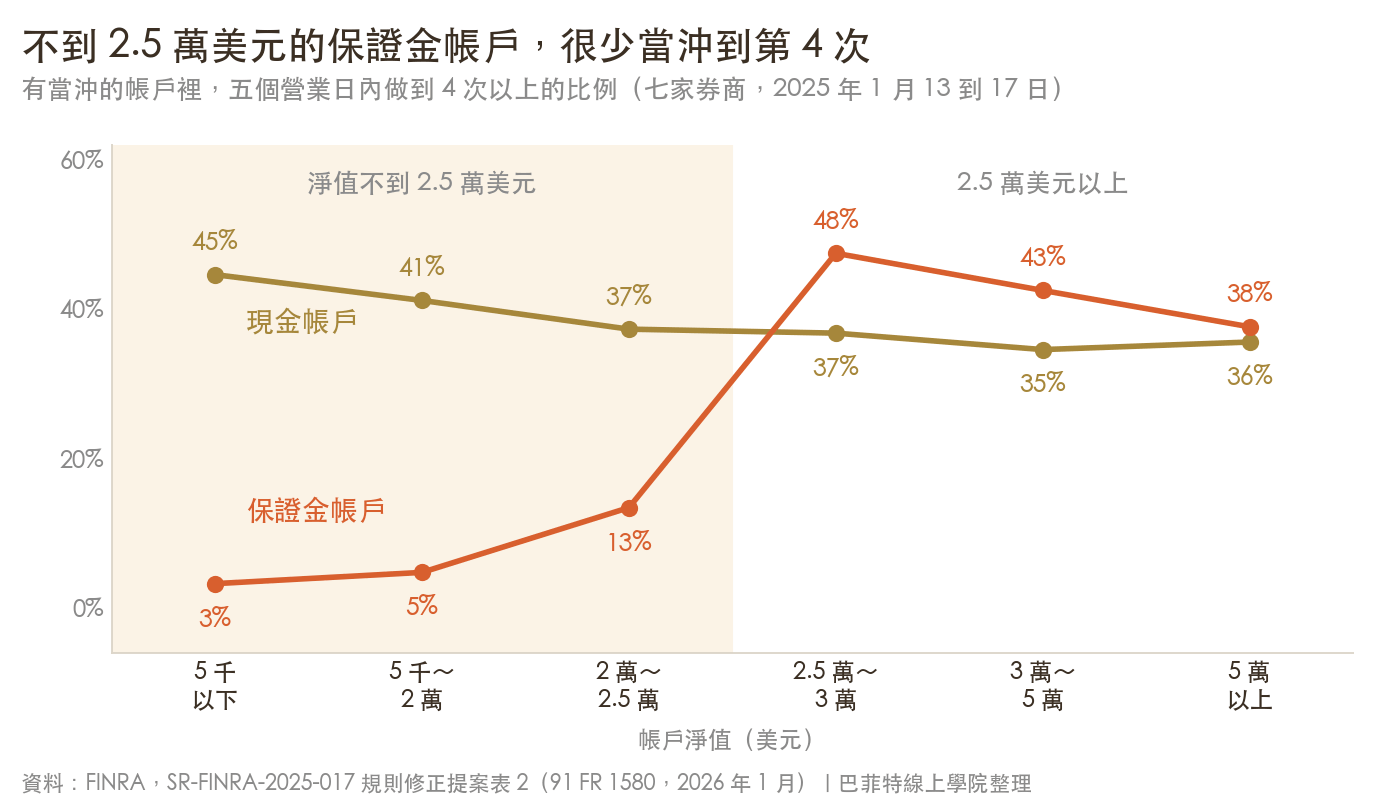
現金帳戶不受 PDT 管,不管帳戶大小,有當沖的人裡面大約四成做到 4 次以上(35% 到 45% 之間)。保證金帳戶就不一樣了,淨值 5 千美元以下的,只有 3% 做到第 4 次,跨過 2.5 萬美元那一格,一下子跳到 48%。同樣是保證金帳戶,只差在有沒有 2.5 萬美元,當沖的習慣就整個不同。這是七家大型券商 2025 年 1 月 13 到 17 日那一週的資料,各家規模差很多,FINRA 自己的解讀是:投資人為了不被標成 PDT,會少做當沖,或乾脆把部位抱過夜。
另一個數字可以讓你知道 PDT 的規模。FINRA 用全市場的交易紀錄估計,2025 年 1 到 3 月,有 3,609 萬個個人帳戶至少交易過一次股票或選擇權,其中 90.9% 一次當沖都沒做,達到 PDT 條件的大約 108 萬個,只佔 3.0%。這份估計混進了不受 PDT 管的現金帳戶,又漏掉更早就被標成 PDT 的帳戶,FINRA 自己也說準度遠不如券商提供的資料,只能當成量級參考。
2026 年改成什麼?
美國證管會在 2026 年 4 月 14 日核准 FINRA 的修正案,FINRA 4 月 20 日發布 26-10 號公告,新規則 6 月 4 日生效。公告的用詞很直接:舊的當沖保證金規定「整套取代」,包括判定 PDT 的次數規定,和 2.5 萬美元的最低淨值。
| 項目 | 舊規則(2001 到 2026 年 6 月) | 新規則(2026 年 6 月起) |
|---|---|---|
| 看什麼 | 五個營業日內當沖幾次 | 盤中任何時候,保證金夠不夠 |
| 最低淨值 | 被標成 PDT 要 2.5 萬美元 | 沒有 PDT 門檻,保證金帳戶照舊至少 2,000 美元 |
| 出問題時 | 超過當沖額度被追繳 | 盤中出現「保證金缺口」,要盡快補上 |
| 怎麼補 | 入金 | 入金,或之後的交易讓保證金回升 |
| 補不上會怎樣 | 90 天(或補足為止)只能用現金交易 | 習慣性不補、第 5 個營業日還沒補:90 天內(或補上為止)不能借錢、不能新增放空 |
| 現金帳戶 | 不適用 | 不適用 |
整理自 FINRA Regulatory Notice 26-10 與 SR-FINRA-2025-017 修正提案。
新規則的核心是一個叫「盤中保證金缺口」(intraday margin deficit)的東西。白話講就是:你在盤中某個時間點,部位需要的保證金,比帳戶裡的淨值還多。舊規則先用次數決定你是不是 PDT,再用一個固定的當沖額度管你。新規則不數次數,直接看那一刻的保證金撐不撐得住。
出現缺口之後,你得用入金、或讓後續交易把保證金拉回來的方式補上,越快越好。如果你是「習慣性」不補,而且到第 5 個營業日還沒補,券商就要限制這個帳戶不能再借錢買、也不能新增放空,期間 90 天,或到你把缺口補上為止,看哪個先到。現金買賣和平倉都還可以做。很小的缺口不算在「習慣性」裡,門檻是帳戶淨值的 5% 和 1,000 美元取比較低的那個。
有一條跟選擇權交易者特別相關:價差這種多腳策略,幾隻腳幾乎同時成交時,法規允許券商把它們當成同時發生。不然先成交的那隻腳在一瞬間看起來是裸部位,保證金需求會被算得很高,平白多出一個缺口。你的券商有沒有這樣算,要看它的規定。
缺口實際怎麼算、你的帳戶能撐多大的部位,取決於券商自己的保證金設定,券商可以訂得比法規更嚴。這部分請以券商公布的保證金規則為準。
為什麼我的券商好像還在數次數?
因為法規允許。FINRA 給券商 18 個月的過渡期,最晚到 2027 年 10 月 20 日都可以分階段改,所以會出現新規則明明已經生效、你的帳戶卻還在照舊規則數當沖次數的情況。
可以從三個地方確認:
- 看券商的公告或信件。有改的券商通常會寄信,或在說明頁寫明哪一天開始取消 PDT。
- 看交易畫面上的當沖計數。如果下單畫面或帳戶頁還顯示「剩餘當沖次數」,那個帳戶多半還在用舊規則。
- 直接問客服:「我的帳戶目前還適用 Pattern Day Trader 規則嗎?」這是最準的答案。
就算券商已經換成新規則,也可能保留自己更嚴的內部規定,例如更高的最低淨值。法規只訂下限,券商可以更保守。
現金帳戶可以當沖選擇權嗎?
可以,而且舊規則下就可以。PDT 從頭到尾只管保證金帳戶,所以用現金帳戶當沖選擇權,不管五個營業日內做了幾次、帳戶裡有沒有 2.5 萬美元,都不會被標成 PDT。現金帳戶要守的是另一套規矩:只能用已經交割的錢買。
選擇權成交後隔一個營業日交割(T+1)。用一個例子看最清楚,假設帳戶裡有 $3,000 已交割的現金:
| 時間 | 動作 | 可以嗎 |
|---|---|---|
| 週一 10:00 | 用 $500 買一口買權 | 可以,用的是已交割的錢 |
| 週一 11:00 | 以 $700 把它賣掉 | 可以,這就是一次當沖 |
| 週一 13:00 | 再用剩下已交割的 $2,500 買、賣其他合約 | 可以 |
| 週一 14:00 | 拿剛賣掉收到的 $700 買新合約,當天又賣掉 | 不行,那 $700 週二才交割 |
| 週二 | $700 交割完成,可以拿來用 | 可以 |
示範數字。交割天數與違規的處理方式以券商規定為準。
週一 14:00 那一步,在美國叫「善意違規」(good faith violation):用還沒交割的錢買進,又在那筆錢交割之前賣掉。券商通常會記點,累積幾次就限制帳戶一段時間只能用已交割的錢,次數各家不同。另一種更嚴重的叫「自由騎乘」(free-riding),是買了之後根本沒付錢就賣掉,FINRA 的投資人說明寫明這違反聯準會的 T 規則,會導致嚴格的帳戶限制。
所以現金帳戶的當沖額度,實際上就是你今天手上已交割的現金,錢不大但又想當沖的人,與其研究保證金帳戶的各種規定,這反而是比較單純、也比較不會被追繳嚇到的一條路。
用複委託或海外券商的台灣人要注意什麼?
用複委託的人:複委託目前只能用現款交易(金管會 2026 年 8 月起研擬開放外幣融資,上路時間以主管機關公告為準),所以 PDT 這條規則管不到你。你要先確認的是另一件事:你的券商複委託有沒有開放美股選擇權,不是每一家都有。
直接在海外券商開戶的人:先搞清楚自己開的是現金帳戶還是保證金帳戶。很多人開戶時一路按下一步,選到保證金帳戶都不知道。如果你要裸賣選擇權(賣出沒有任何保護的部位),需要開保證金帳戶。只是買進選擇權、偶爾當沖的人,現金帳戶就夠了。
另外,美股選擇權在台灣是晚上到凌晨交易,盤中要一直盯,作息會被打亂。交易時間的細節在美股選擇權交易時間那篇有整理。
門檻拿掉了,當沖有比較好賺嗎?
不會。規則改的是「誰可以當沖」,當沖本身的勝算一點都沒變。FINRA 在新規則上路當天發布的投資人說明,就寫著想靠短線賺錢通常比長期投資更不可靠、成本更高、而且非常花時間。
研究也是這樣講。巴伯(Brad Barber)、歐迪恩(Terrance Odean)等人用台灣證交所 1992 到 2006 年的完整紀錄研究股票當沖:平均每年約 36 萬人在做,扣掉手續費和稅還有賺的大約 13%,能穩定、可預期賺錢的只有約一千人,細節在過度自信偏誤那篇。選擇權當沖還多一層成本:買賣價差通常比股票寬,每一次進出都先付一筆。到期日很近的合約,價格一天裡就可以來回好幾成,當日到期選擇權那篇有講這種合約的風險。
這不適合誰
- 還沒弄懂選擇權怎麼計價的人。如果你還不太確定權利金由哪些因素決定,先看選擇權教學,當沖只會放大你不懂的部分。
- 想靠當沖把小帳戶做大的人。門檻消失之後,最容易出事的就是這群人:帳戶小、交易次數多、想快速翻倍。
- 沒辦法在台灣深夜盯盤的人。
- 打算用保證金帳戶放大部位的人。新規則雖然不數次數,盤中保證金不夠一樣會被追繳,虧損也可能超過本金。
如果你真的要試,比較保守的做法是:用現金帳戶、只做買進選擇權(不要先賣出開倉)、每一筆都只用已交割的錢,而且先用很小的金額跑一陣子,看看自己扣掉成本之後的實際結果,再決定要不要繼續。
常見問題
美股選擇權可以當沖嗎?
可以。同一天買進又賣出同一個選擇權合約,就算一次當沖。用現金帳戶當沖沒有次數限制,但只能用已經交割的錢買。用保證金帳戶的話,舊的 PDT 規則是五個營業日內當沖 4 次以上,帳戶要有 2.5 萬美元。FINRA 的新規則 2026 年 6 月起改成看盤中保證金夠不夠,但券商有過渡期,以券商通知為準。
PDT 規則取消了嗎?
取消了。美國證管會 2026 年 4 月 14 日核准,FINRA 的新規則 2026 年 6 月 4 日生效,取消當沖次數的判定和 2.5 萬美元的最低淨值。但券商可以分階段上路,最晚到 2027 年 10 月 20 日,所以你的帳戶現在適用哪一套,要以券商通知為準。
帳戶不到 2.5 萬美元可以當沖嗎?
現金帳戶一直都可以,只要每一筆都用已交割的錢。保證金帳戶在券商換成新規則之後,也不再有 2.5 萬美元的門檻,但保證金帳戶本身還是至少要有 2,000 美元,而且盤中保證金不能不夠。
選擇權當沖會算進 PDT 次數嗎?
會。在舊規則下,同一天買賣同一個選擇權合約,跟股票當沖一樣算一次。換成不同履約價或不同到期日,就是不同合約,不算當沖。
新規則的盤中保證金缺口是什麼?
就是你在盤中某個時間點,部位需要的保證金比帳戶淨值還多。出現缺口要盡快入金或靠後續交易補上。習慣性不補、第 5 個營業日還沒補,帳戶會有 90 天不能借錢買或新增放空,補上缺口就提早解除。實際怎麼算以券商的保證金規定為準。
複委託買美股選擇權會受 PDT 限制嗎?
目前不會。複委託現在只能用現款交易,PDT 只管保證金帳戶。要先確認的是你的券商複委託有沒有開放美股選擇權,以及現款交易的交割規定。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 什麼是 0DTE?
 選擇權風險有多大?
本文為投資教育內容,不構成投資建議。選擇權交易可能損失全部權利金,保證金交易的損失可能超過本金,各券商的帳戶規定以券商公告為準。