你的資產表上大概有兩樣東西:房子和股票。但漏掉了最大的一筆,人力資本:你未來所有薪水的現值。對三十幾歲的上班族來說,它常常是股票部位的十倍以上。
台灣的問題在於,這三筆資產很可能押的是同一件事:在科技廠上班、房子買在科學園區旁邊、股票買 0050(裡面約 57% 是台積電)。看起來三筆,其實是同一個賭注押了三次。
實測台積電與 0050 的週報酬相關係數是 0.92、同方向天數 86%;2022 年半導體下行時,台積電跌 44.8%、0050 跌 33.8%、台股跌 31.6%,而同一年減班休息的新聞也回來了。這篇附三重曝險體檢計算機。
我們寫過你的分散是真的嗎,講的是股票組合裡的相關性。這篇把鏡頭再拉遠一格:就算你的股票組合分散得很好,只要你的工作、你的房子跟你的股票背後是同一個引擎,你的人生其實一點都不分散。
文章目錄
你的資產表漏掉了最大的一筆
先做一個簡單的心算。假設你今年 32 歲,年收入含年終大約 100 萬,打算做到 60 歲。剩下 28 年,未來會領到的錢加起來是 2,800 萬。
錢要打折,因為那是未來才拿到的。用 3% 的折現率把它換算成今天的價值,大約是 1,880 萬。這筆錢有個名字,叫人力資本(Human Capital):你這個人本身的賺錢能力,換算成現在的市值。
然後你回頭看自己的投資帳戶,裡面可能有 150 萬。你花了大量時間研究那 150 萬要買什麼,卻從來沒想過那 1,880 萬押在哪裡。
對大多數三十幾歲的上班族來說,人力資本是資產表上最大的一項,而且大到不成比例。它不會出現在對帳單上,所以被漏掉了。但它跟股票一樣有風險、有波動、有產業別,甚至有它自己的「本益比」。
把它放回去,你的人生資產表其實有三根柱子:
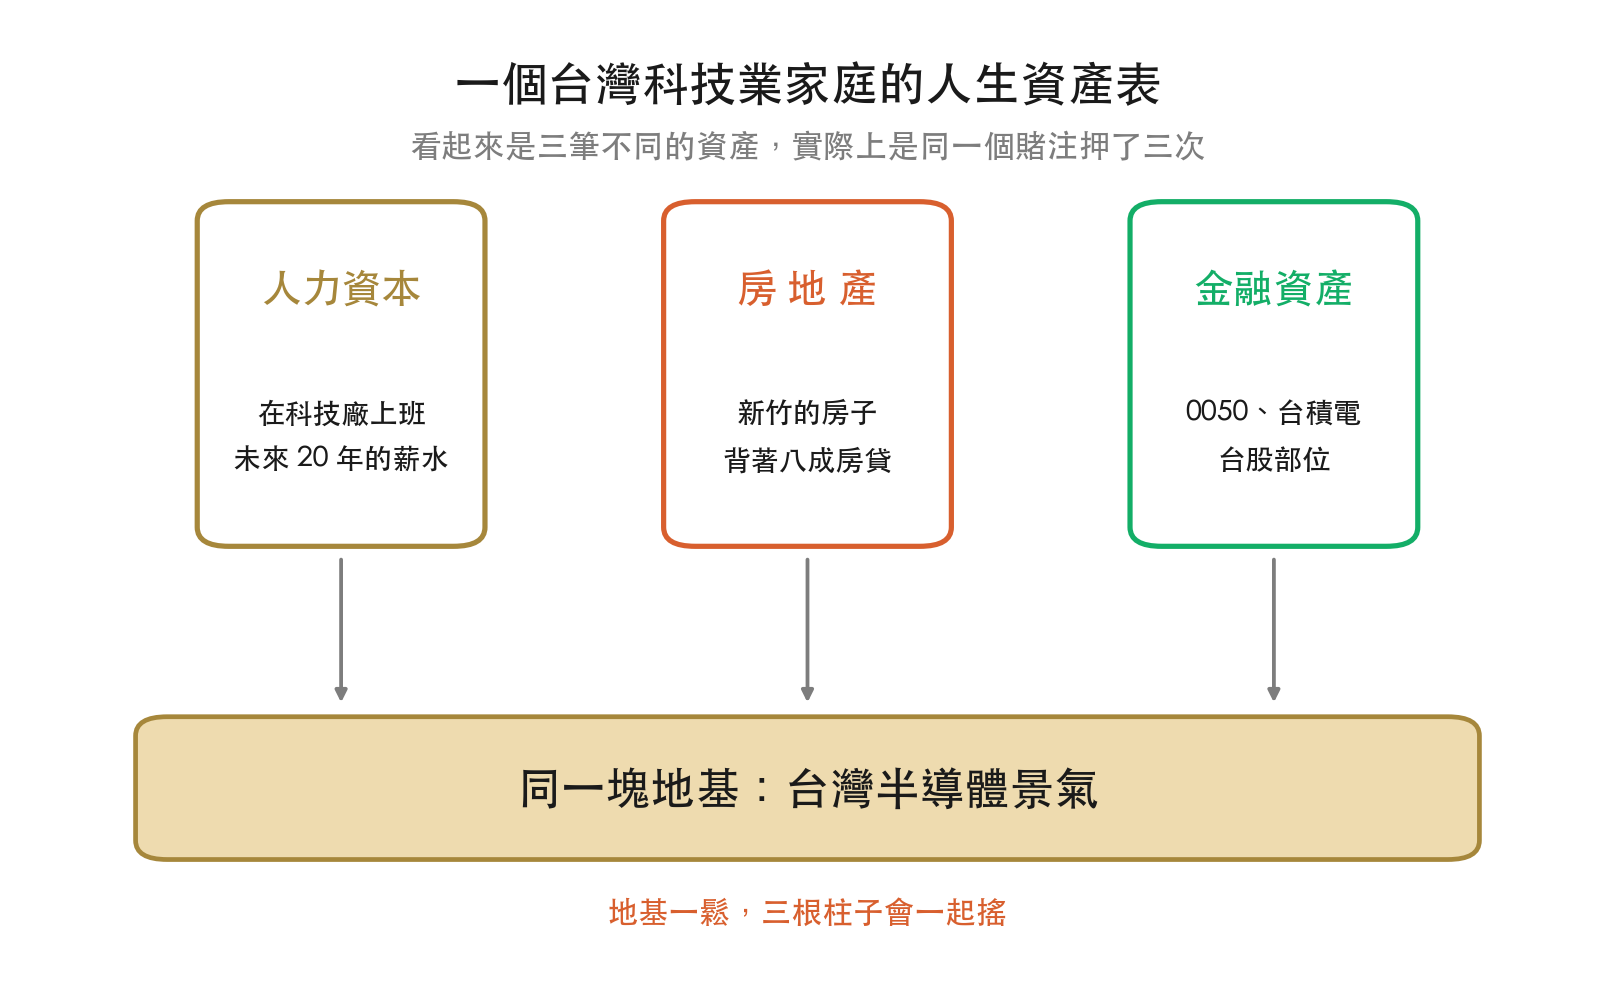
台灣版最典型的長相:三根柱子同一塊地基
來看一個很多人會覺得眼熟的組合:
- 第一根柱子:在竹科的半導體廠上班。薪水穩定,年終加分紅是收入的一大塊,而分紅直接跟公司獲利掛鉤。
- 第二根柱子:房子買在竹北。當地房價由科技業的薪資撐起來,園區加班的燈亮不亮,跟這裡的房價是同一件事。
- 第三根柱子:投資買 0050 加一點台積電。因為「自己懂的產業」,看新聞也有感覺。
每一步單獨看都很合理。工作是專業累積、房子買在通勤範圍內、投資買最有把握的東西。但三個決定疊起來,就變成把身家的絕大部分押在同一件事上:台灣半導體的景氣循環。
這個集中程度不是個人的錯,它有結構性的原因。根據財政部統計,2025 年前 11 個月,電子零組件加上資通與視聽產品,合計佔台灣總出口的 73.7%。台灣的經濟本身就是一個高度集中的組合,住在裡面的人只要不刻意分散,預設就是重押。
買 0050 就分散了嗎?相關係數實測
很多人的直覺是:我買的是 0050,裡面有 50 家公司,這樣總夠分散了吧。
我們把 2016 年到 2026 年的週報酬拉出來,算各個標的跟 0050 的相關係數。相關係數 1.0 代表完全同步,0 代表毫無關係:
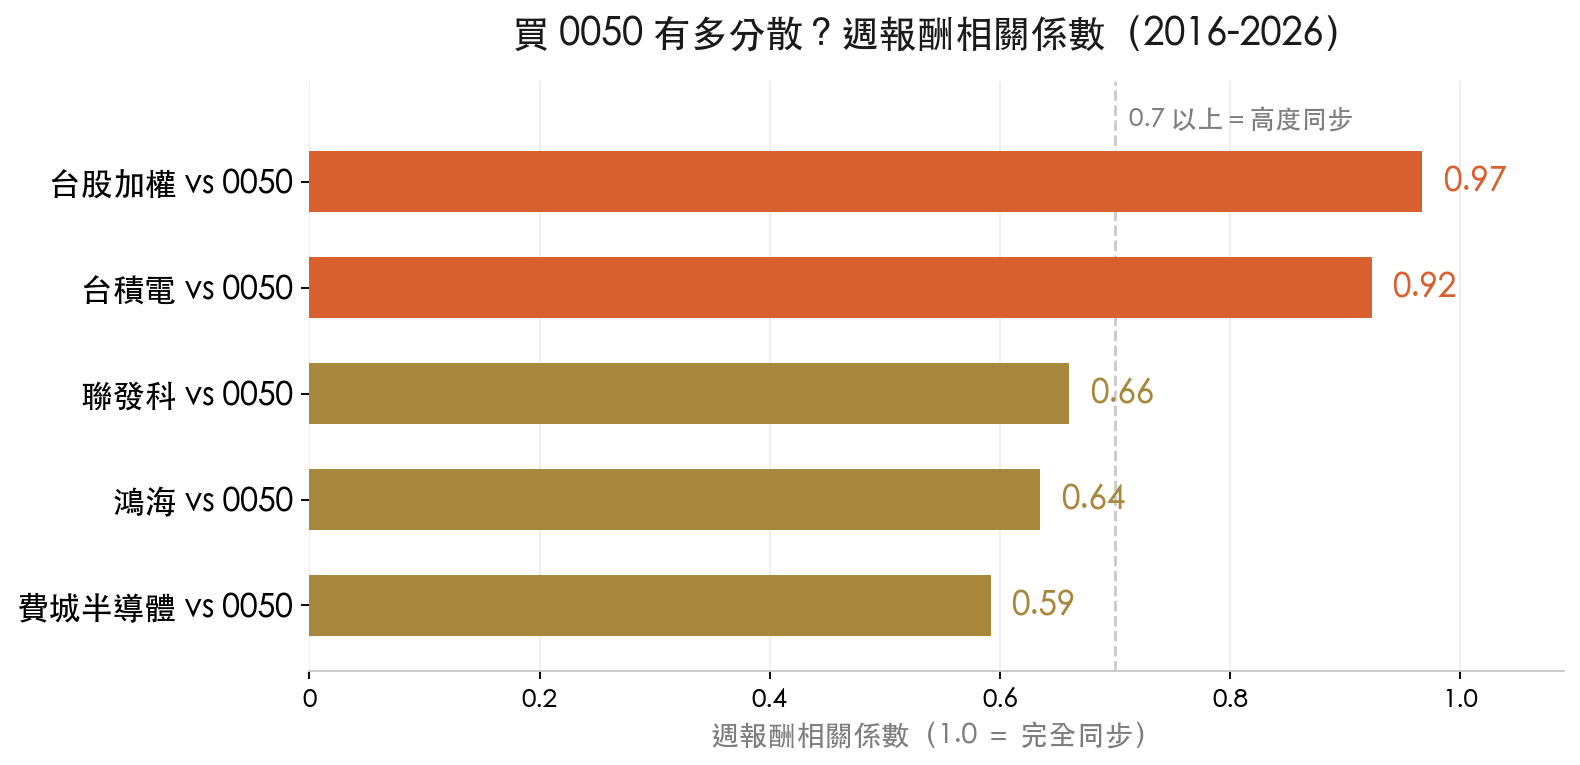
台積電與 0050 的週報酬相關係數是 0.92。也就是說,你買 0050,超過九成的漲跌是台積電決定的。日報酬的資料更直白:這十年裡,台積電與 0050 有 86.1% 的交易日同方向漲跌。
這不難理解,0050 裡台積電一家就佔了約 57%,加上聯發科超過六成,電子業合計七成以上(細節在0050 完整解析)。0050 不是「50 家公司」,比較接近「台積電,附送一籃子配菜」。
另一個數字也值得看:費城半導體指數與 0050 的週相關係數 0.59。這代表就算你買的是美股,只要買的是半導體,還是同一塊地基。換市場不等於換風險。
一起搖是什麼樣子:2022 與 2008
相關係數是抽象的,看實際發生過的事比較有感。
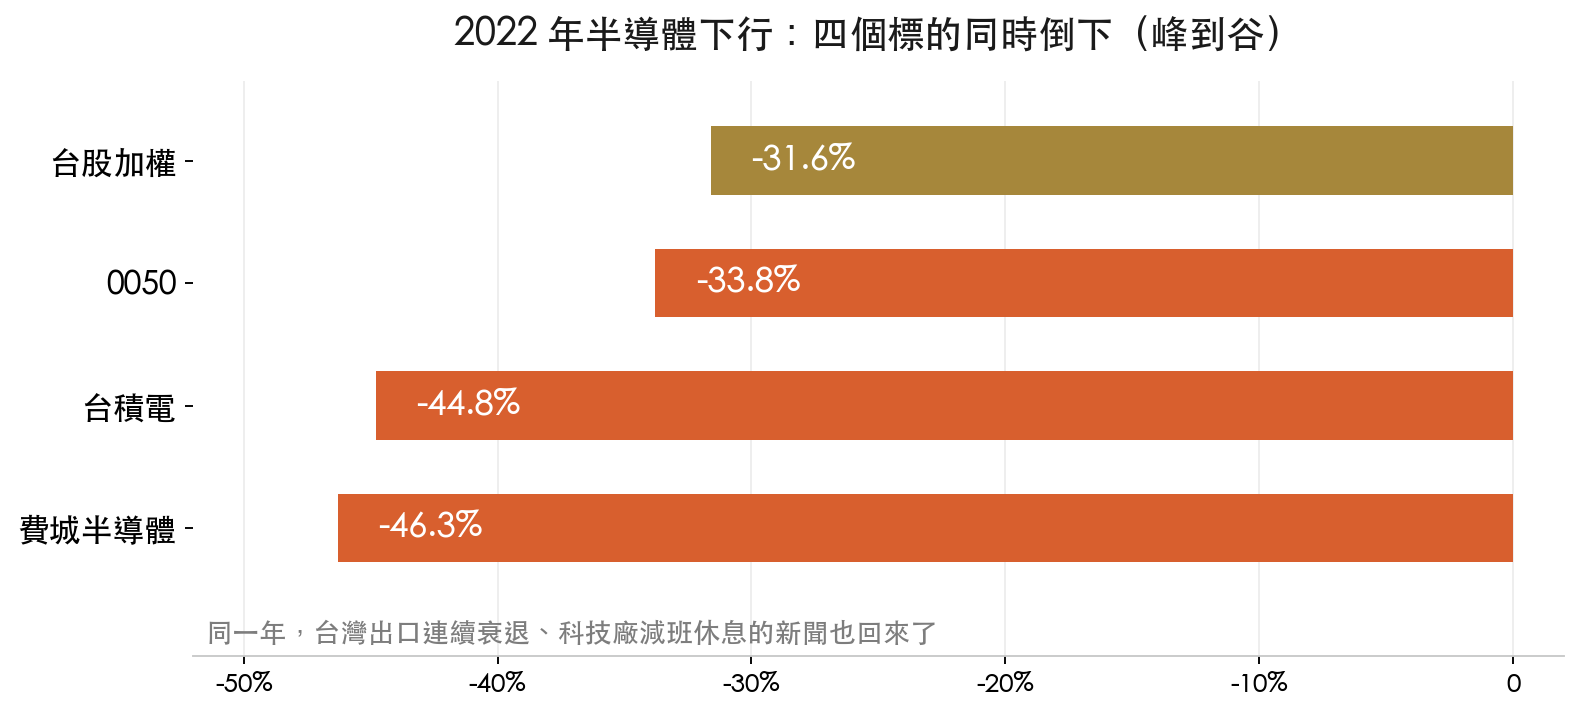
2022 年是半導體庫存修正年。台積電從高點跌了 44.8%、0050 跌 33.8%、台股加權跌 31.6%、費城半導體跌 46.3%。四個標的在同一個月觸底。
而那一年台灣的新聞是什麼?出口連續衰退、廠商減班休息(俗稱無薪假)的統計又開始被拿出來報。你的股票在跌的同時,你的年終獎金在縮水,你買房子的那個區域成交量也在冷。
2008 年那次更劇烈:
| 項目 | 2008 金融海嘯 | 2022 半導體下行 |
|---|---|---|
| 台股加權指數 | −58.3% | −31.6% |
| 台積電 | −46.5% | −44.8% |
| 費城半導體指數 | −68.7% | −46.3% |
| 同期台灣就業市場 | 2009 年失業率年均 5.85% 為歷來最高 |
出口轉負 減班休息回升 |
重點不在跌幅數字,是時間點。
這跟水下時間那篇講的是同一個道理:真正讓人放棄的,從來不是帳面數字,是那個數字出現的時機。
房貸讓這件事被放大了五倍
還有一層很多人沒算進去:房子不只是資產,它是一筆有槓桿的資產。
假設你買 1,200 萬的房子,自備 240 萬(兩成),貸款 960 萬。你的房地產曝險是 1,200 萬,但你的淨值只有 240 萬。等於用 5 倍槓桿在做多這個區域的房市。
| 房價變動 | 房子市值 | 你的淨值 | 淨值變動 |
|---|---|---|---|
| 不變 | 1,200 萬 | 240 萬 | 0% |
| 跌 10% | 1,080 萬 | 120 萬 | −50% |
| 跌 20% | 960 萬 | 0 | −100% |
房價跌兩成,自備款就歸零了。而且更麻煩的是房貸是「不管你有沒有工作都要繳」的固定支出:第一根柱子倒下的時候,第二根柱子不只跟著跌,它還每個月跟你要錢。
所以在體檢自己的曝險時,房子那一欄要用市價算,不是用淨值算。你承擔的風險是整間房子的漲跌,不是你付出去的那筆頭期款。
不在科技業的人也有自己的那根柱子
這篇用科技業當例子,因為它在台灣最典型。但每個行業都有自己的版本,有些甚至更集中:
| 你的工作 | 常見的重疊方式 |
|---|---|
| 房仲、代銷 | 收入直接跟房市成交量綁在一起,同時自己也買房、甚至買第二間投資。房市一冷,收入與資產一起縮。這是三重裡最緊的一種 |
| 金融業 | 薪水與獎金看市場好壞,公司常常又發自家股票或員工認股。市場一差,年終、股票、工作穩定度同時受影響 |
| 傳產外銷 | 訂單看全球景氣,加班費與獎金浮動。若同時買了同產業的股票,等於押同一份訂單兩次 |
| 公教、醫護 | 人力資本本身相對穩定,這是很大的優勢。反過來說,這類人的金融資產反而可以承受多一點風險,因為地基比較穩 |
五個具體做法
看清楚問題之後,做法其實不複雜:
- 先做一張真正完整的資產表。把人力資本估進去(下一節有計算機),你會發現整張表的長相跟原本想的完全不同,很多決定會自動變得明顯。
- 金融資產刻意押不同的東西。既然第一、第二根柱子已經重押台灣科技,那第三根柱子就該去別的地方:全球型的市場、非科技的產業、或是股債配置與其他資產類別。注意要看實質曝險,買美股大盤裡科技也佔了不小比重。
- 不要「懂什麼就買什麼」。這是最反直覺的一點。在半導體業工作的人買半導體股,資訊上確實有優勢,但代價是把已經很重的一邊再壓下去。資訊優勢賺到的錢,通常補不了集中風險賠掉的錢。
- 現金緩衝要比一般建議更厚。常見說法是準備 3 到 6 個月的生活費,但三重曝險的人該抓 6 到 12 個月。因為你失業的時候多半是產業寒冬,而那時你的股票也在谷底,賣股救急等於賣在最低點。
- 特別小心第四重:自家公司的股票。員工認股、分紅配股、庫藏股,全都是把薪水跟股票綁在同一家公司上。一旦公司出事,工作跟積蓄同時消失。安隆(Enron)倒閉時,許多員工的退休金帳戶裡大量持有自家股票,一夕之間工作與退休金一起歸零。這是三重曝險最極端的教材。
三重曝險體檢計算機
把你的數字填進去,看看有幾成的身家押在同一件事上。
三重曝險體檢計算機
常見問題
人力資本要怎麼估比較合理?
最簡單的做法是「年收入 × 剩餘工作年數」再打個折現。想更貼近現實,可以再考慮兩點:一是收入的穩定度,公教醫護這種穩定型的,可以視為債券性質;業務、接案、與景氣連動高的,比較接近股票性質。二是可轉職性,技能越通用、換產業越容易,你的人力資本就越不被單一產業綁住。
那我是不是不該買 0050 或台股了?
不是。0050 是一個成本低、規則清楚的好工具,問題不在它本身,在於它跟你其他兩根柱子高度重疊。合理的做法是調整比重與搭配,而不是排除它。舉例來說,如果你在半導體業,同樣的錢配到全球型或非科技的部位,分散效果會比全押 0050 好得多。
我不在科技業,這篇跟我有關嗎?
有。每個行業都有自己的那根柱子:房仲的收入與房市綁在一起、金融業的獎金與市場綁在一起、傳產外銷看全球景氣。方法是一樣的:先問「我的收入靠什麼吃飯」,再檢查自己的房子與投資是不是也靠同一件事吃飯。公教醫護的人力資本相對穩定,反而是優勢,代表金融資產可以承受多一點風險。
買美股就算分散了嗎?
只分散了一部分。要看實質曝險而不是看國別。台積電的美國存託憑證、美股大型科技股、費城半導體指數,跟你在台灣的曝險其實高度重疊,實測費半與 0050 的週相關係數就有 0.59。真正有效的分散是換掉背後的驅動力,不是換掉交易所。
這跟「雞蛋不要放同一個籃子」有什麼不同?
那句話講的是投資組合裡面的事,這篇講的是整個人生資產表。你可以把股票分散得很好,但如果薪水、房子、股票背後是同一個引擎,籃子還是同一個,只是雞蛋被分裝成三包。分散要看的是驅動力有沒有不同,不是東西有沒有分開放。
那我該把台股部位砍到多低?
沒有標準答案,但有個實用的檢查方式:用上面的計算機算出「押在同一件事上的比例」,如果超過七成,優先處理的通常是金融資產那一塊,因為它最容易調整(換工作、賣房子的成本都高得多)。從新增的資金開始配到別的地方,比一次砍掉現有部位溫和,也比較做得下去。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 你的分散是真的嗎?
 0050 完整解析:一半是台積電
 股債配置怎麼做?24 年實測
計算設定:相關係數採 2016 年 7 月至 2026 年 7 月的週報酬與日報酬(含息調整價),標的為台積電、聯發科、鴻海、0050、台股加權指數、費城半導體指數;台股資料已剔除單日漲跌逾 10.5% 的異常報價。峰到谷跌幅為各期間內最高收盤價到其後最低收盤價,以指數與股價計算,未含股利。出口佔比引自財政部統計處《114 年我國出進口貿易概況》;失業率引自行政院主計總處。0050 成分股權重會隨市值變動。房貸槓桿與人力資本試算採文中所列假設,僅供示意。歷史數據不代表未來,本文為教學內容,非投資建議,文中個股與 ETF 僅為統計說明,不構成任何買賣推薦。