股利折現模型(Dividend Discount Model,簡稱 DDM)把一家公司未來每年會發的股息,用你要求的報酬率一筆一筆折回今天再加總,得到的就是一股的價值。最常用的版本叫高登成長模型(Gordon Growth Model),只要三個數字就能算:明年的股息、你要求的報酬率(折現率)、股息每年成長多快。它適合股息穩定、每年慢慢調高的公司。要小心的是成長率,它越靠近折現率,算出來的價值就越大,兩者一樣或成長率比較高的時候,公式直接無解。
下面直接回答這幾題
股利折現模型是什麼?
買一股股票,你實際上能從公司拿到的錢只有兩種:持有期間每年領的股息,和最後賣掉時拿回的價錢。賣掉的價錢又取決於下一個買家能領到多少股息,一路推下去,一股股票的價值,就等於它未來所有股息折回今天的總和。股利折現模型就是把這個想法寫成算式。
為什麼要「折回今天」?因為明年的 100 元不值今天的 100 元。如果你覺得投資這檔股票每年至少要賺 8% 才划算,那明年的 108 元只值今天的 100 元,後年的錢要除兩次 1.08,以此類推。這個 8% 叫折現率,也就是你要求的報酬率,它怎麼來、通常抓多少,我們在風險溢酬是什麼那篇有完整拆解,大致是公債殖利率再加上「承擔股票風險該多拿的部分」。
如果公司的股息每年都以固定速度成長,這串無限長的加總剛好可以化簡成一行,這就是高登成長模型,1956 年由麥倫·高登(Myron Gordon)與艾利·夏皮羅(Eli Shapiro)提出,高登在 1959 年的論文把它推廣開來。一般人講「股利折現模型」,多半指的就是它。
股利折現模型怎麼算?一個能心算的例子
每股價值 = 明年股息 ÷(折現率 - 股息成長率)
明年股息 = 今年股息 ×(1 + 股息成長率)
假設一家公司明年預計每股發 3 元股息,之後每年調高 5%,你要求的報酬率是 8%。
分母是 8% − 5% = 3%,3 元除以 3% 就是 100 元。股價如果低於 100 元,代表照你的假設買進,長期報酬會超過 8%,高於 100 元則相反。
公式裡最容易填錯的是股息那一格。公式要的是明年的股息,很多人直接填今年剛發的金額,算出來會少一截。手上只有今年的數字時,乘上(1 + 成長率)就是明年的。
照著做只要四步:
- 查今年的每股股息。用最近四季加起來,不要只拿最近一季乘以四,也不要把一次性的特別股息算進去。
- 估股息每年的成長率。先看過去五年、十年調高的速度,再問自己公司的獲利能不能撐住這個速度(下面會講為什麼過去的速度常常不能照抄)。
- 決定折現率。就是你要求的報酬率,一定要比成長率高,而且最好高出兩個百分點以上。
- 代入公式,然後把成長率加減一個百分點各算一次。三個答案攤開看,比只算一個數字可靠。
成長率只差一點,答案為什麼差這麼多?
同樣明年股息 3 元、折現率 8%,只把成長率從 3% 慢慢調到 7%,算出來的價值會這樣變化。
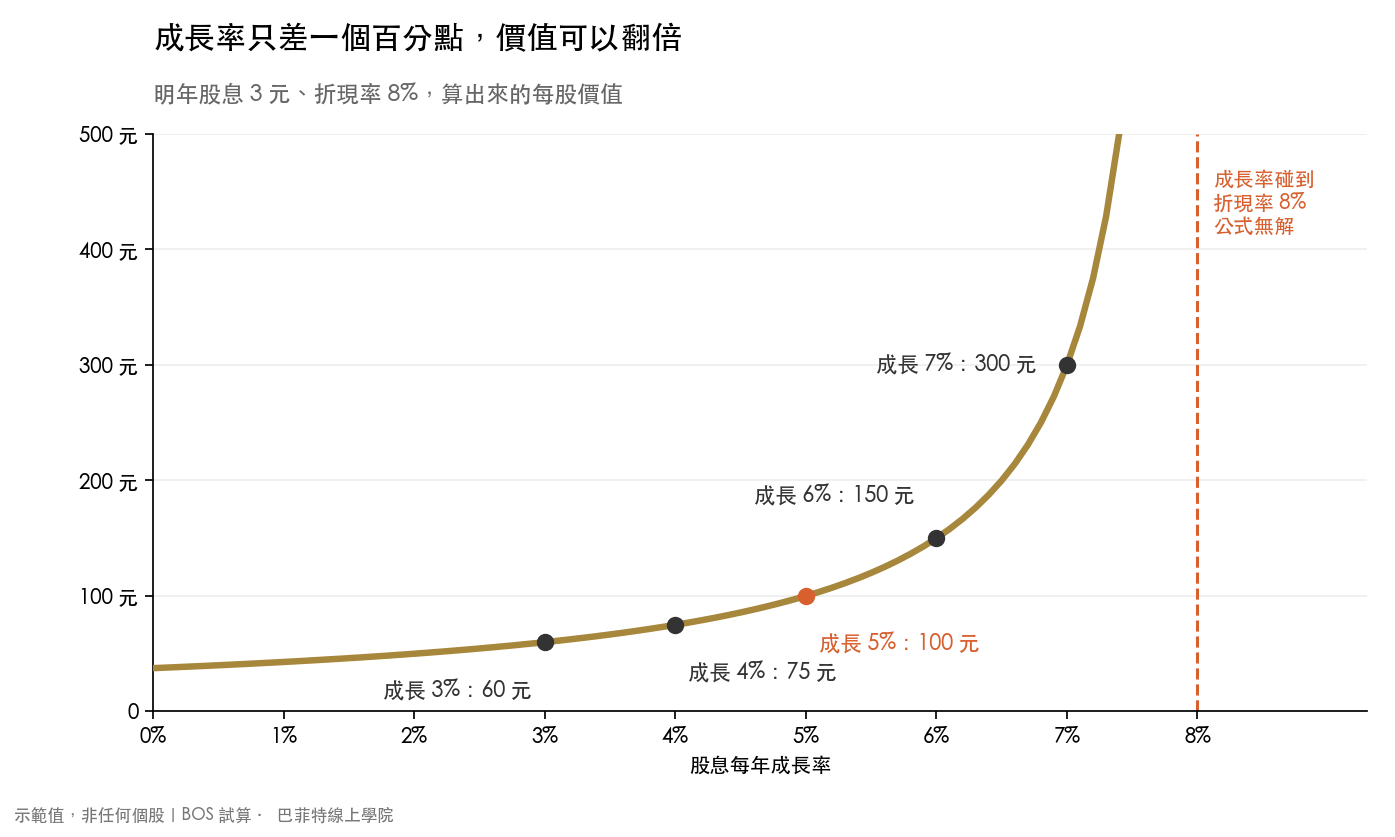
成長率 3% 時是 60 元,4% 是 75 元,到這裡都還算溫和。5% 跳到 100 元,6% 變 150 元,7% 直接 300 元。成長率從 6% 調到 7%,只動了一個百分點,價值就翻倍。
原因全在分母。分母是「折現率減成長率」,8% 減 6% 是 2%,8% 減 7% 是 1%,分母從 2% 變成 1%,答案就乘以兩倍。越靠近折現率,分母越小,答案越大,碰到 8% 的時候分母是零,公式沒有答案,超過 8% 分母變負數,算出來的價格是負的,一樣沒有意義。
股利折現模型最常被誤用就在這裡:成長率是你自己猜的,偏偏它是整條公式裡最敏感的一格。
BOS 回測:可口可樂每年代入一次,算出什麼
成長率該怎麼猜?最直覺的做法是看過去,例如拿過去十年股息每年調高的速度,當成未來的成長率。我們用可口可樂(KO)實際跑一次:從 2005 年到 2025 年,每年年底都用「過去十年的股息成長率」代入公式,折現率固定 8%,看每一年會算出什麼。
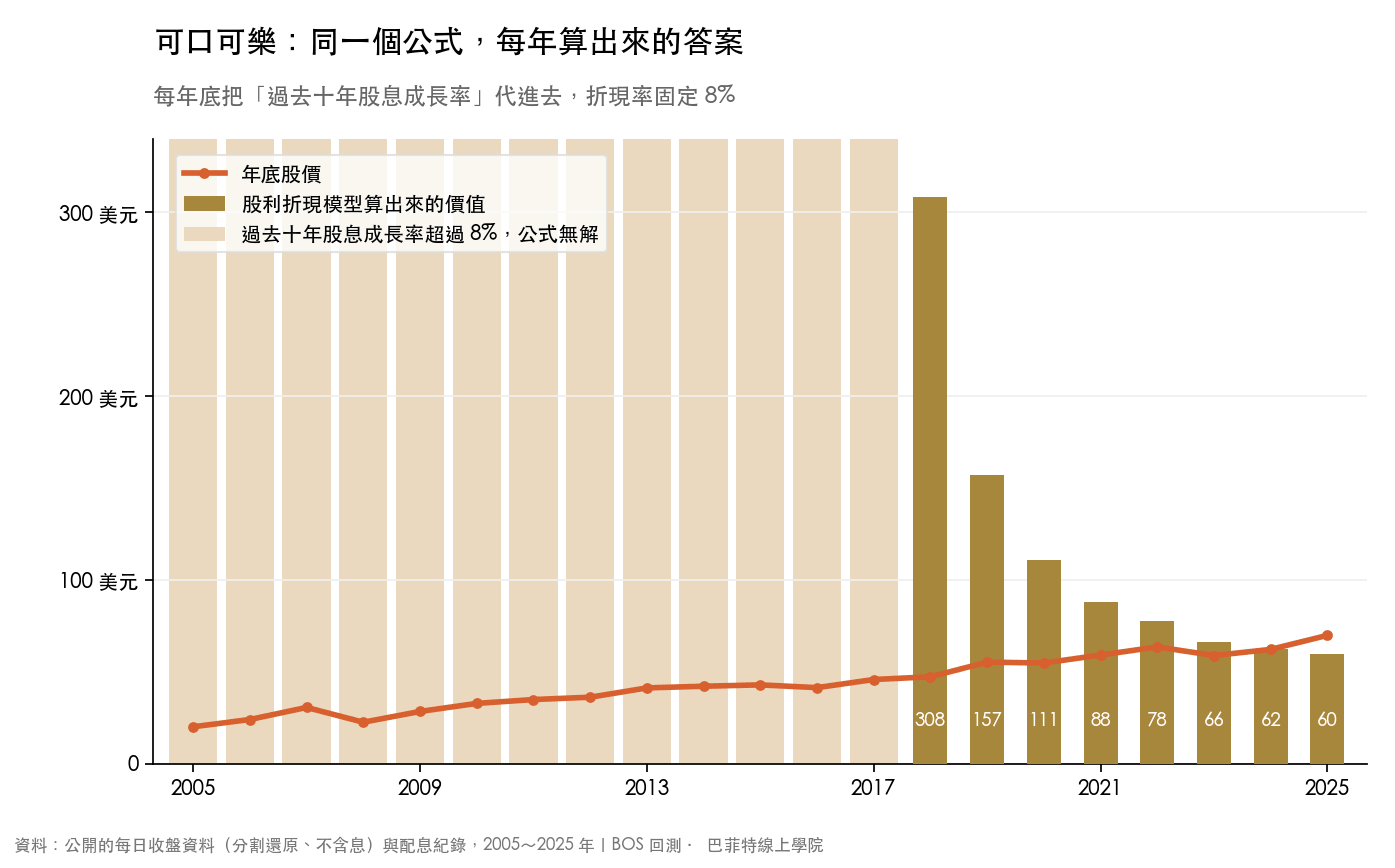
結果有兩段。2005 到 2017 年,每年回頭算的可口可樂過去十年平均股息成長率都在 8% 以上,公式在 21 年裡有 13 年算不出答案。到了 2017 年,過去十年的成長率還有 8.1%,隔一年降到 7.5%,分母終於變成正的,算出來是 308 美元,那年年底的股價是 47 美元。
之後成長率一年比一年慢,答案也跟著一路往下掉,2025 年只剩 60 美元,比 2018 年少了八成。同一段時間,可口可樂每年發的股息從 1.56 美元增加到 2.04 美元,多了三成。股息明明多了三成,算出來的價值卻少了八成,把答案拉下來的是代進去的成長率。
可口可樂不是特例。同樣的做法套到另外三家長年調高股息的公司:
| 公司 | 21 年裡公式無解 | 第一次算得出來 | 2025 年底算出的價值 | 2025 年底股價 |
|---|---|---|---|---|
| 可口可樂(KO) | 13 年 | 2018 年:308 美元 | 60 美元 | 70 美元 |
| 寶僑(PG) | 12 年 | 2017 年:395 美元 | 134 美元 | 143 美元 |
| 嬌生(JNJ) | 12 年 | 2017 年:636 美元 | 237 美元 | 207 美元 |
| 麥當勞(MCD) | 16 年 | 2021 年:1,323 美元 | 2,035 美元 | 306 美元 |
算出的價值和股價擺在一起,只是讓你看出答案跳得多離譜,不代表哪一家便宜或太貴。同一家公司換一年代入,答案就能差好幾倍。
四家公司在這 21 年裡,有一半以上的年份算不出答案。麥當勞到 2025 年還算出 2,035 美元,是股價的好幾倍,因為它過去十年的股息成長率是 7.6%,離 8% 只差一點點。
會不會是 8% 訂太低?把折現率拉高到 10%,可口可樂只剩 1 年無解,寶僑、嬌生、麥當勞還是各有 9、9、12 年。調高折現率可以讓公式算得出來,但答案還是跟著成長率大起大落。
過去的股息成長,為什麼不能直接照抄?
股息成長可以有兩個來源:公司賺得更多,或是公司把賺到的錢拿出更大一塊來發。後者有天花板,配發率不可能一直往上加到超過百分之百。所以一家公司過去十年股息成長很快,可能有一部分是配發率一路拉高帶來的,這一段不會永遠重來。股利折現模型的成長率要填的是「能一直維持下去」的速度,比較保守的上限是公司的長期獲利成長率,而且通常不會高過整體經濟太多。
- 拿過去十年的股息成長率直接代入,這四家長年調高股息的公司都有一半以上的年份算不出答案,算得出來的頭幾年又常是股價的好幾倍。
- 這四家的答案大起大落,主要來自代進去的成長率,不是股息本身。
- 這個結果換一段期間、換一個折現率,數字會不一樣,但「成長率靠近折現率就失控」這件事不會變,它是公式本身的性質。
反過來用:現在的股價假設了多少成長?
既然成長率最難猜,股利折現模型更實用的用法是倒過來:股價、股息、折現率都填好,反推市場價格裡已經假設了多少成長。公式搬一下就出來了:
(殖利率用明年股息除以股價。手上只有今年的股息,用這條口算會稍微高估,大約零點一個百分點。)
回到前面的例子,明年股息 3 元,如果股價是 150 元,殖利率就是 2%,8% − 2% = 6%。用 150 元買進,等於默認這家公司的股息可以每年成長 6%,而且一直維持下去,你才拿得到 8% 的報酬。這個 6% 合不合理,你可以拿公司的過去紀錄和產業前景來判斷,這比憑空猜一個成長率容易得多。
拿幾家台灣讀者熟悉的美股,用 2026 年 10 月的收盤價實際算一次(折現率一樣用 8%):
| 公司 | 股價 | 近四季股息 | 殖利率 | 股價隱含的股息成長率 | 過去十年股息成長率 |
|---|---|---|---|---|---|
| 可口可樂(KO) | 93.49 | 2.10 | 2.2% | 5.6% | 4.5% |
| 寶僑(PG) | 159.32 | 4.29 | 2.7% | 5.2% | 4.7% |
| 嬌生(JNJ) | 259.36 | 5.28 | 2.0% | 5.8% | 5.7% |
| 麥當勞(MCD) | 246.52 | 7.44 | 3.0% | 4.8% | 7.6% |
| 蘋果(AAPL) | 339.50 | 1.06 | 0.3% | 7.7% | 7.3% |
股價與股息單位為美元,殖利率用近四季股息計算,隱含成長率用精確公式反推,用「折現率-殖利率」口算會比表上高 0.1 到 0.2 個百分點。過去十年股息成長率為 2015 到 2025 年每股股息的年化成長,已還原分割。
表上可以讀出兩件事。可口可樂、寶僑、嬌生的股價,假設的成長率落在 5% 到 6% 之間,跟各自過去十年的速度相差都在一個半百分點以內。麥當勞的股價只假設 4.8%,比它過去十年的 7.6% 慢不少。如果你要求的報酬也是 8%,這個價格等於假設它過去調高股息的速度不會延續,但只要市場對它要求的報酬高一些,這個落差就會縮小。
股價隱含的成長率不能拿來說誰便宜、誰貴。分母裡的 8% 是我們統一填的,市場對每家公司要求的報酬率本來就不一樣,折現率改成 7%,每一家的隱含成長率都會少大約一個百分點。它的用處是把「股價合不合理」翻譯成一個你比較好判斷的問題:這家公司的股息,撐得住這個成長速度嗎?
蘋果是另一種情況。它的殖利率只有 0.3%,隱含成長率 7.7% 幾乎貼著折現率,照股利折現模型看,股價要成立,股息得一直以接近 8% 的速度成長。蘋果把大部分要還給股東的錢拿去買回自家股票,股息只是很小一塊,只數股息會漏掉大半,這類公司要改用現金流折現法。
股利折現模型試算器
只知道今年的股息,就乘上(1 + 成長率)再填進第一格。試算結果只反映你填的假設,成長率差一個百分點答案可能差一倍,請一定看左右兩格。
哪些公司適合用,哪些不適合?
| 情況 | 能不能用 | 原因 |
|---|---|---|
| 股息穩定、每年小幅調高(公用事業、民生必需品、電信) | 適合 | 成長率比較好估,也離折現率比較遠 |
| 股息成長很快的公司 | 改用兩階段 | 前幾年用高成長,之後降到長期能維持的速度,不要一個成長率用到底 |
| 主要靠買回股票回饋股東(例如蘋果) | 不適合 | 股息只是一小塊,算出來會嚴重低估 |
| 不配息(例如波克夏) | 不能用 | 沒有股息可以折現,公式算出來是零 |
| 配息忽高忽低、常常一次性加發 | 不適合 | 今年的股息不代表明年,起點就錯了 |
不配息不代表公司沒價值,波克夏一毛股息都不發,原因我們寫在為什麼波克夏不配息。這類公司要改用現金流折現或其他估值方法,各種方法擺在一起比較,可以看股票估值方法有哪些,那篇用六種方法算同一家公司,股利折現法是其中最常說「太貴」的一種(那篇把成長率上限壓在 6%,不設上限、直接照抄過去的成長率,就會變成本文看到的天價)。
股利折現模型最適合當成一把檢查用的尺,先用它把股價翻譯成「市場假設的成長率」,再回頭問這個速度撐不撐得住,別把它算出來的數字直接當成買進價。
常見問題
股利折現模型是什麼?
股利折現模型(Dividend Discount Model,DDM)把公司未來每年會發的股息,用你要求的報酬率折回今天再加總,當成一股的價值。最常用的是高登成長模型,假設股息每年以固定速度成長,公式是:每股價值 = 明年股息 ÷(折現率 - 股息成長率)。
股利折現模型怎麼算?
先查今年的每股股息,乘上(1 + 股息成長率)得到明年股息,再除以(折現率 - 股息成長率)。例如明年股息 3 元、成長率 5%、折現率 8%,價值是 3 ÷ 3% = 100 元。算完再把成長率加減一個百分點各算一次,看答案會差多少。
高登成長模型和股利折現模型有什麼關係?
股利折現模型是一整類「把股息折現」的估值方法的統稱,高登成長模型是其中最簡單、最常用的一種,假設股息永遠以同一個速度成長。另外還有兩階段、三階段的版本,前幾年用較高的成長率,之後再降到長期能維持的速度。
折現率要填多少?
折現率是你投資這檔股票要求的報酬率,常見的抓法是長天期公債殖利率加上股票的風險溢酬,教學示範常見 7% 到 10%。重點是它一定要比股息成長率高,而且最好高出兩個百分點以上,不然答案會對成長率極度敏感。
為什麼成長率大於折現率時會算出負數?
公式的分母是折現率減成長率,成長率比較高時分母變成負數,算出來的價格就是負的,沒有意義。它的意思是「股息永遠比你要求的報酬長得快」,這在現實中撐不久,代表成長率填得太高,或是這家公司不適合用單一成長率的模型。
股利折現模型適合用在台股嗎?
適合用在股息穩定、每年配發比例變化不大的公司,例如電信、公用事業類股。台股很多公司的股息跟著當年獲利大起大落,還常有股票股利,用今年的現金股息當起點容易失真,這類公司比較適合用其他估值方法。
不配息的公司可以用股利折現模型嗎?
不行。沒有股息可以折現,公式算出來是零,但這不代表公司沒有價值。不配息、或主要靠買回股票回饋股東的公司,改用現金流折現法等其他估值方法比較合適。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 內在價值是什麼?怎麼算?