「買股票就是買公司」是巴菲特(Warren Buffett)最常被引用的觀念:一股股票,就是一家公司的一小塊所有權。你手上握的不只是一個每天跳動的報價,還有那家公司每年賺的錢裡屬於你的一份。短期股價可以跟公司賺多少幾乎沒關係,但持有得越久,股東拿到的報酬就越接近公司本身的獲利成長,加上一路領到的股息。
下面直接回答這幾題
買股票就是買公司是什麼意思?
朋友問你:「你買台積電,是在賭它明天會漲嗎?」如果你的回答是「我覺得最近會漲」,那你買的是一個報價。如果你的回答是「這家公司每年賺很多錢,我想分一份」,那你買的是一家公司。兩種人可能在同一天、用同一個價格買進同一檔股票,但從那天起,一個每天盯著報價跳上跳下,另一個每季等著看公司又賺了多少錢,他們看的東西完全不一樣。
巴菲特這個觀念,是從老師班傑明·葛拉漢(Benjamin Graham)那裡學來的。葛拉漢在《智慧型股票投資人》第 20 章寫到,投資最聰明的時候,就是把它當成做生意的時候。巴菲特後來多次稱讚這句話,波克夏(Berkshire Hathaway)幾十年的做法也都照著它走:看一家公司能賺多少、能賺多久,再決定付多少錢買下它的一部分。
用開店來想就很好懂。假設你跟朋友合開一家早餐店,你出資兩成,你在乎的會是什麼?每天有多少客人、扣掉食材和房租一年淨賺多少、賺的錢要分紅還是拿去開第二家店。你不會每天問隔壁的人「我這兩成股份今天值多少錢」。買上市公司的股票,道理一模一樣,只是那家店大到你看不到老闆,而且每天都有人報價給你。
買一股可口可樂,你到底擁有什麼?
拿可口可樂(KO)的年報來算一次。它 2025 年度的淨利是 131.1 億美元,稀釋後的加權平均股數約 43.1 億股,所以每一股分到的盈餘是 3.04 美元。同一年,公司發給每股的現金股息是 2.04 美元。
| 你持有 1 股可口可樂 | 金額(美元) | 這筆錢去了哪裡 |
|---|---|---|
| 屬於你的盈餘 | 3.04 | 公司這一年幫你賺的 |
| 發給你的股息 | 2.04 | 直接進你的證券戶 |
| 留在公司裡的 | 1.00 | 公司拿去再投資、還債或買回股票,你沒收到現金,但它還是你的 |
很多人只看到股息那 2.04 美元,覺得「我一年就拿這麼一點」。股東的角度會把留在公司裡的 1.00 美元也算進來,因為公司如果把這筆錢用得好,它會變成明年、後年更多的盈餘,最後一樣會反映在你手上那一股的價格上。巴菲特把這種算法叫作「透視盈餘」(look-through earnings)。會計上,持股比例小的公司只能把收到的股息記成自己的盈餘,透視盈餘則把對方沒發下來、但按持股比例屬於你的盈餘也加回來。
波克夏 1994 年買足可口可樂之後就沒有再增減,經過兩次股票分割,換算成今天是 4 億股。拿 2025 年度的數字套進去,這 4 億股大約是可口可樂的 9.3%,對應的盈餘約 12.2 億美元,其中真正以股息形式拿到手的約 8.2 億美元。照透視盈餘的算法,波克夏對應的盈餘不只是到手的股息,留在可口可樂裡沒發下來的 4.0 億美元也有它一份(巴菲特當年的算法,還會再扣掉假設這筆錢發下來要繳的稅)。
BOS 回測:持有越久,股價越貼著盈餘
如果股票真的是公司的一部分,股價長期應該跟著公司賺的錢走。這件事可以直接驗。我們用耶魯大學羅伯·席勒(Robert Shiller)公開的標普 500 資料,從 1871 年到 2024 年,每一年 1 月當起點,比較「股價每年成長多少」和「每股盈餘每年成長多少」,持有期間從 1 年拉到 30 年。
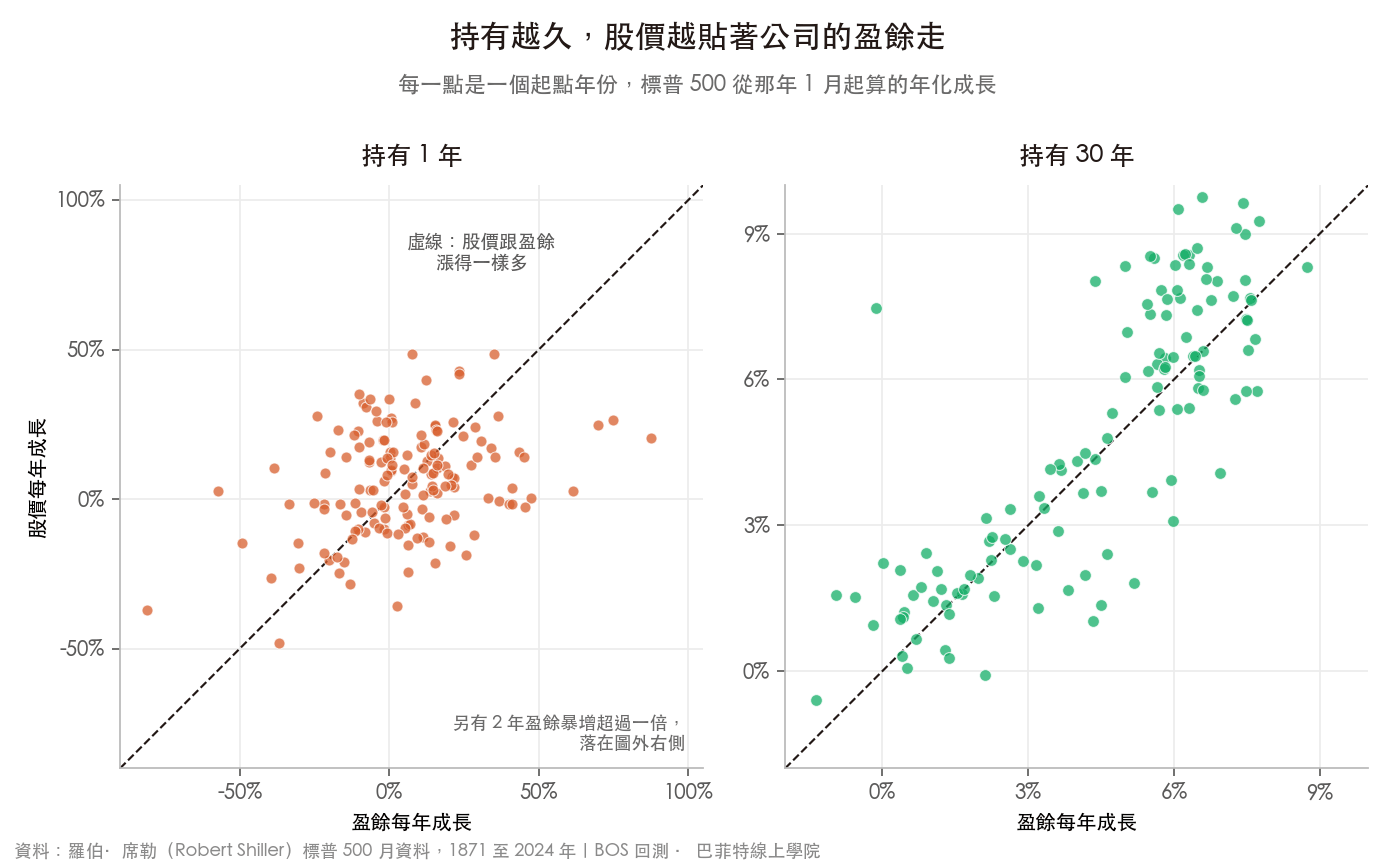
持有 1 年的點散成一團,1973 年盈餘多了兩成五,股價反而跌了將近兩成,盈餘明明衰退的年份股價也可能大漲,光看公司這一年賺多少,幾乎猜不到股價會怎麼走。持有 30 年的點幾乎排成一條線,公司賺錢的速度快,股價就漲得快,賺錢的速度慢,股價就漲得慢。
把每個持有期間的平均差距算出來,再跟「打亂對照」比一下。打亂的做法是把盈餘成長隨機配給別的起點年份,重做兩千次,看如果股價跟盈餘根本沒有關係,平均會差多少:
| 持有期間 | 股價跟盈餘每年平均差幾個百分點 | 如果股價跟盈餘毫無關係,平均會差多少 | 不管哪一年開始買,差距在 2 個百分點內的比例 |
|---|---|---|---|
| 1 年 | 21.5 | 23.6~26.8 | 8% |
| 5 年 | 6.6 | 8.9~10.3 | 23% |
| 10 年 | 4.1 | 5.3~6.2 | 30% |
| 20 年 | 2.4 | 3.7~4.3 | 53% |
| 30 年 | 1.2 | 2.8~3.4 | 77% |
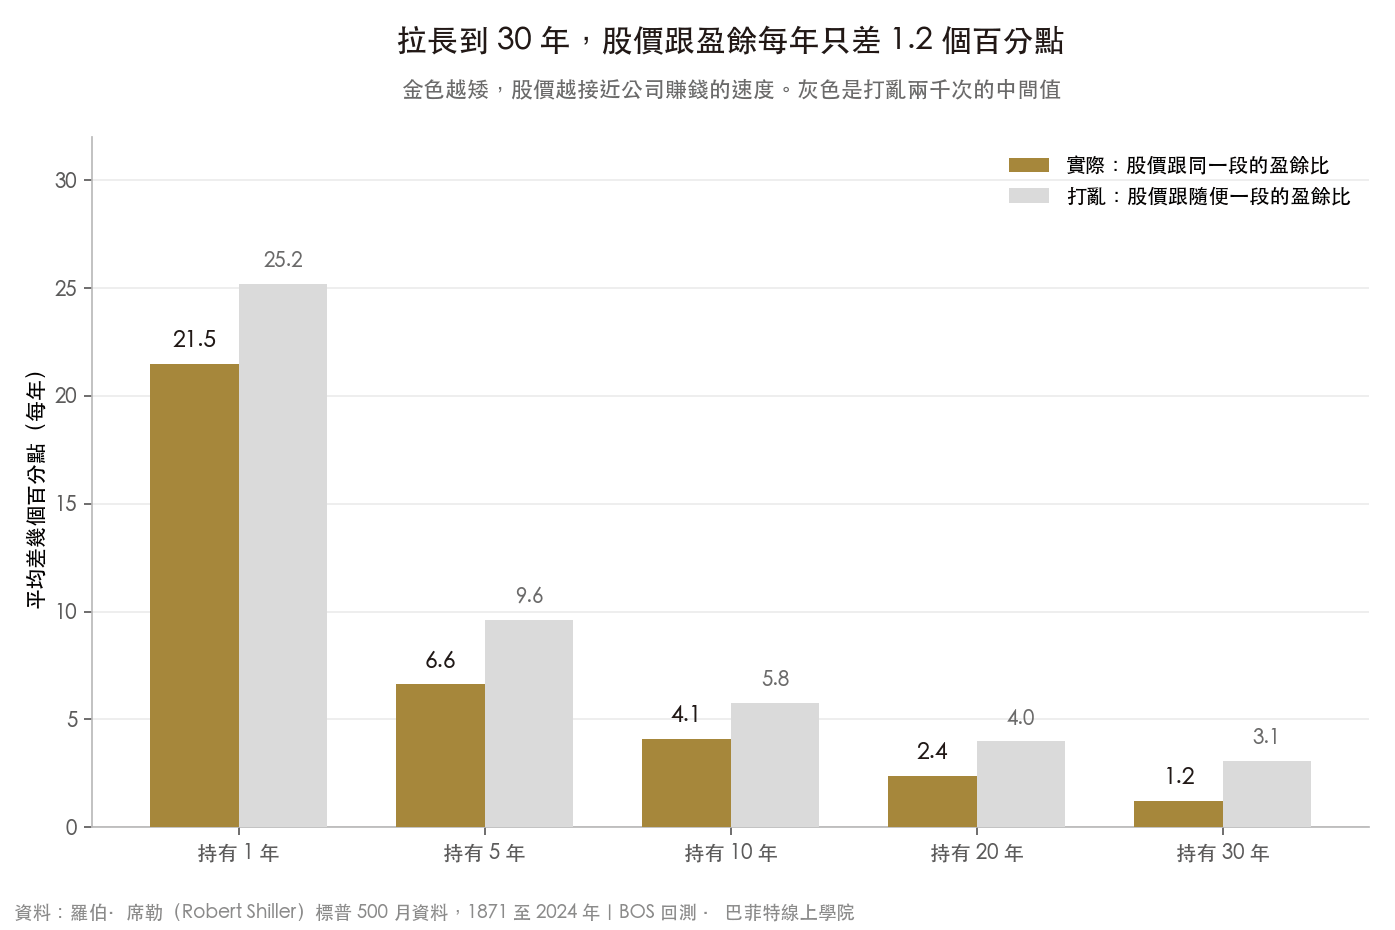
持有 1 年,實際差距 21.5 個百分點,只比打亂後的 23.6~26.8 低一點,代表一年之內,股價漲跌跟公司當年賺多少的關係很弱。拉到 30 年,實際只差 1.2 個百分點,比打亂後的 2.8~3.4 小。理由不難想:本益比 150 多年來只在 5.7 倍到 70.9 倍之間擺動,拉長到 30 年,它每年能讓股價偏離盈餘的幅度就被攤得很薄。
30 年的資料看起來有 124 個起點,但彼此大幅重疊,真正互不重疊的 30 年只有四、五段,所以表格最右欄的比例只能當參考,換個起點年份,可能從兩成五跳到全部。平均差距也一樣,1.2 是所有起點的平均,單看某一段 30 年,差距可能小到 0.3、也可能到 3.0 個百分點。比較站得住的是方向:持有越久,平均差距越小,從 1 年到 30 年每一級都是如此。
股東的報酬從哪裡來?拆成三塊看
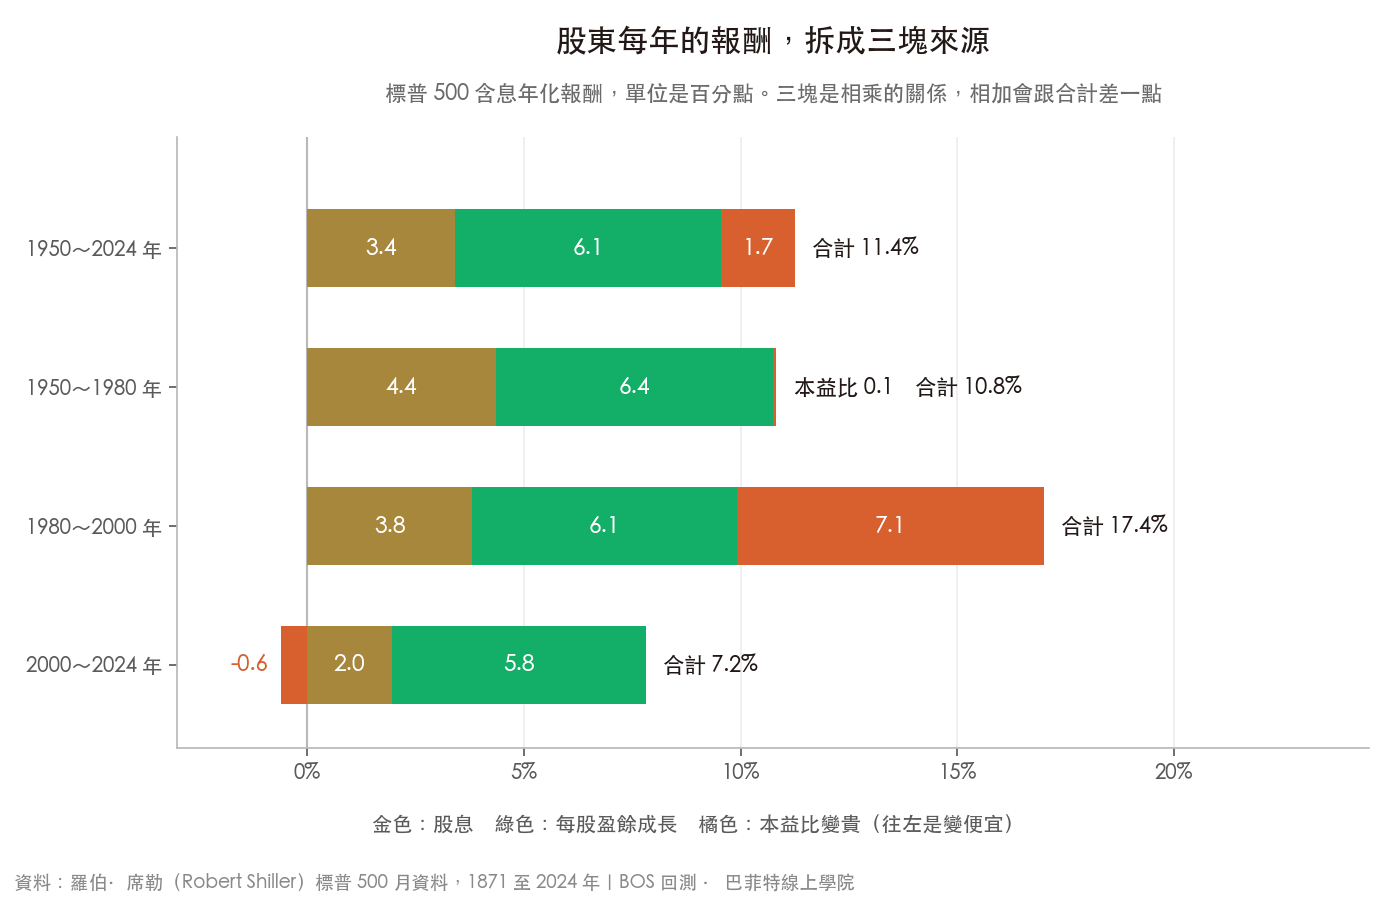
股票的含息報酬,可以拆成三塊:股息、每股盈餘成長、本益比的變化。前兩塊來自公司本身,第三塊來自市場願意為同樣一塊錢盈餘付多少價錢。
| 期間 | 股息 | 盈餘成長 | 本益比變化 | 含息年化報酬 | 本益比從幾倍到幾倍 |
|---|---|---|---|---|---|
| 1900~2024 年 | 4.3 | 5.0 | 0.5 | 9.9 | 12.7 倍 → 25.1 倍 |
| 1950~2024 年 | 3.4 | 6.1 | 1.7 | 11.4 | 7.2 倍 → 25.1 倍 |
| 1950~1980 年 | 4.4 | 6.4 | 0.1 | 10.8 | 7.2 倍 → 7.4 倍 |
| 1980~2000 年 | 3.8 | 6.1 | 7.1 | 17.4 | 7.4 倍 → 29.0 倍 |
| 2000~2024 年 | 2.0 | 5.8 | -0.6 | 7.2 | 29.0 倍 → 25.1 倍 |
三塊來源的數字都是「每年幾個百分點」,而且都是名目值,盈餘成長裡有一部分是通膨。三塊是相乘的關係,相加會跟最右邊的合計差一點點。
1950 到 2024 年整段來看,每年 11.4% 的報酬裡,股息加盈餘成長就佔了 9.6%,本益比從 7.2 倍漲到 25.1 倍,每年只多貢獻 1.7%。拆成三段之後,畫面就不一樣了。1950 年以後的三段,盈餘成長都落在 5.8% 到 6.4% 之間,差距不大。本益比那一欄卻從每年貢獻 7.1%,一路變到 -0.6%。
本益比變貴賺到的錢,為什麼撐不了長期?
1980 到 2000 年是美股史上最好的二十年之一,含息每年 17.4%。但拆開來看,公司盈餘每年成長 6.1%,跟其他時期差不多,多出來的報酬主要來自本益比從 7.4 倍漲到 29.0 倍。換到 2000 年那個時點買進的人,起點的本益比已經是 29.0 倍,接下來二十幾年本益比沒再往上,報酬就只剩每年 7.2%。
本益比是市場的心情,它會在一個範圍裡來回擺動。從 1871 年到 2024 年,每年 1 月的標普 500 本益比中位數是 15.1 倍。它不會一直往上漲,漲到大家都覺得太貴的時候總會有人開始賣,所以時間一拉長,它每年能貢獻的報酬就被攤得越來越薄。算給你看:本益比從 15 倍變成 30 倍,如果發生在 1 年內,股價光靠這一項就翻倍。如果是花 30 年才從 15 倍變 30 倍,攤到每年只有 2.3%。
公司賺錢可以一年一年累積上去,本益比沒辦法,所以持有越久,股價越貼著盈餘。短線交易的人賺賠大多來自本益比的擺動,長期股東的報酬大多來自公司本身。短期這一面,在〈每股盈餘成長,股價為什麼不漲〉裡有拆解。
用股東的角度看一檔股票:四個問題
下一次想買一檔股票,先把報價蓋起來,問自己這四題:
- 這家公司一年賺多少,一股分到多少?看每股盈餘,而且看好幾年,不要只看一年。一次性的出售資產、匯兌收益,會讓某一年突然變好看。
- 賺到的錢去了哪裡?發成股息、拿去擴廠、還是買回自家股票?留在公司裡的錢有沒有變成之後更多的盈餘?
- 我付的價錢等於幾年的盈餘?這就是本益比的意思。同一家好公司,用 15 倍買跟用 40 倍買,長期報酬會差很多。
- 十年後它還賺得到這些錢嗎?產品會不會被取代、對手能不能輕易搶走客人。這一題回答不出來,前面三題算得再準都沒有用。
四個問題都不需要任何看盤軟體,一份年報就能開始。
這句話最常被誤解的三個地方
誤解一:「買股票就是買公司,所以長期持有一定賺錢。」BOS 回測用的是標普 500 指數,它是幾百家公司的平均,而且會汰弱換強。單一公司沒有這層保護,如果一家公司的盈餘十年都在衰退,同樣的道理會反過來作用,你持有越久,股價就越貼著它衰退的事實走。好公司才值得長期持有,賺不到錢的公司抱著不放,只是凹單。
誤解二:「買好公司就好,價格不重要。」回測裡 2000 年那一段就是反例:公司盈餘每年照樣成長 5.8%,但起點買得太貴,股東整整二十四年每年只拿到 7.2%。好公司跟好投資之間,還隔著一個價格,〈好公司就是好投資嗎〉用三種方法實測過這件事。
誤解三:「不配息的公司,股東什麼都拿不到。」可口可樂的例子裡,每股有 1.00 美元沒發出來,那筆錢還是股東的。波克夏只在 1967 年發過一次股息,股東這幾十年的報酬,幾乎全部來自公司把每年賺到的錢留下來,再拿去買下更多會賺錢的事業。股息只是盈餘的一種交付方式。
直接買美股的台灣投資人還要記得一件事:股息會先被預扣三成稅。以 1950 到 2024 年的 3.4% 股息來說,扣稅後大約剩 2.4%,總報酬每年少大約一個百分點,盈餘成長那一塊則不受影響。
常見問題
「買股票就是買公司」是誰說的?
巴菲特這個觀念學自班傑明·葛拉漢(Benjamin Graham),葛拉漢在《智慧型股票投資人》第 20 章寫到,投資最聰明的時候,就是把它當成做生意的時候。巴菲特(Warren Buffett)是他的學生,後來在股東信與訪談裡反覆用「買股票就是買下公司的一部分」來說明自己的做法,這句話才廣為流傳。
買一股股票就算是公司的股東嗎?
是。持有普通股,你就擁有公司的一小部分,可以領股息、參加股東會投票,公司每年賺的錢也有一份是你的。以可口可樂為例,每股分到的年度盈餘是 3.04 美元,其中 2.04 美元以股息發給股東,其餘留在公司裡繼續運用。
股價短期為什麼跟公司賺多少沒什麼關係?
因為短期股價的變動,大部分來自本益比,也就是市場願意為同樣的盈餘付多少錢。BOS 回測美股大盤從 1871 年起的資料,持有 1 年時,股價跟每股盈餘的年成長平均差 21.5 個百分點,只比把兩者隨機配對的結果低一點。
股票要持有多久,股價才會反映公司的獲利?
沒有固定的年數,但時間越長越接近。BOS 回測標普 500:持有 10 年,股價跟盈餘每年平均差 4.1 個百分點,持有 30 年只差 1.2 個百分點。這是指數的結果,單一公司如果獲利衰退,股價長期也會跟著衰退。
股東的報酬從哪裡來?
可以拆成三塊:股息、每股盈餘成長、本益比的變化。標普 500 在 1950 到 2024 年含息年化約 11.4%,其中股息約 3.4%、盈餘成長約 6.1%、本益比變貴約 1.7%。前兩塊來自公司本身,第三塊會隨市場情緒來回擺動。
買指數基金也算是買公司嗎?
算。買一檔追蹤標普 500 的基金,等於同時持有五百家公司各一小塊,報酬一樣來自這些公司的股息與盈餘成長。分野在於指數會定期把表現差的公司換掉,單一公司沒有這個機制,所以「持有越久越貼近盈餘」用在個股上,要先確定那家公司的盈餘會繼續成長。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 每股盈餘(EPS)成長,股價為什麼不漲?
 好公司就是好投資嗎?
本文為投資教育內容,不構成投資建議。文中數字皆為歷史回測與假設性測算,不是實際帳戶績效,過去績效不代表未來。