聽到「量化交易」「演算法交易」,多數人腦中浮現的是一個看不懂的黑盒子。但拆開來看,任何一套量化系統都由五個模組組成:訊號、風險、成本、組合建構、執行。
而且有個違反直覺的事實:多數人只顧著調第一塊(找訊號),但真正決定你活不活得下來的,是後面四塊。
這篇用這個框架把黑盒子拆開,並實測書上講的那五類訊號(動能、成長、價值、品質、高股息)在美股十三年的真實表現:它們都是真的,但沒有一個大幅勝過大盤,而且每年輪流當第一。
我們寫過量化交易是什麼談它的策略類型,也寫過回測的四個陷阱談怎麼驗證。這篇補上中間那塊:一套完整的量化系統,到底由哪些零件組成。
文章目錄
黑盒子拆開來:五個模組
量化交易之所以神秘,多半是因為外面的人只看得到兩端:資料進去、訂單出來。中間發生什麼事沒人講。
但實際上,不管是幾百億美元的對沖基金,還是你在自己電腦上跑的一支程式,結構是一樣的:
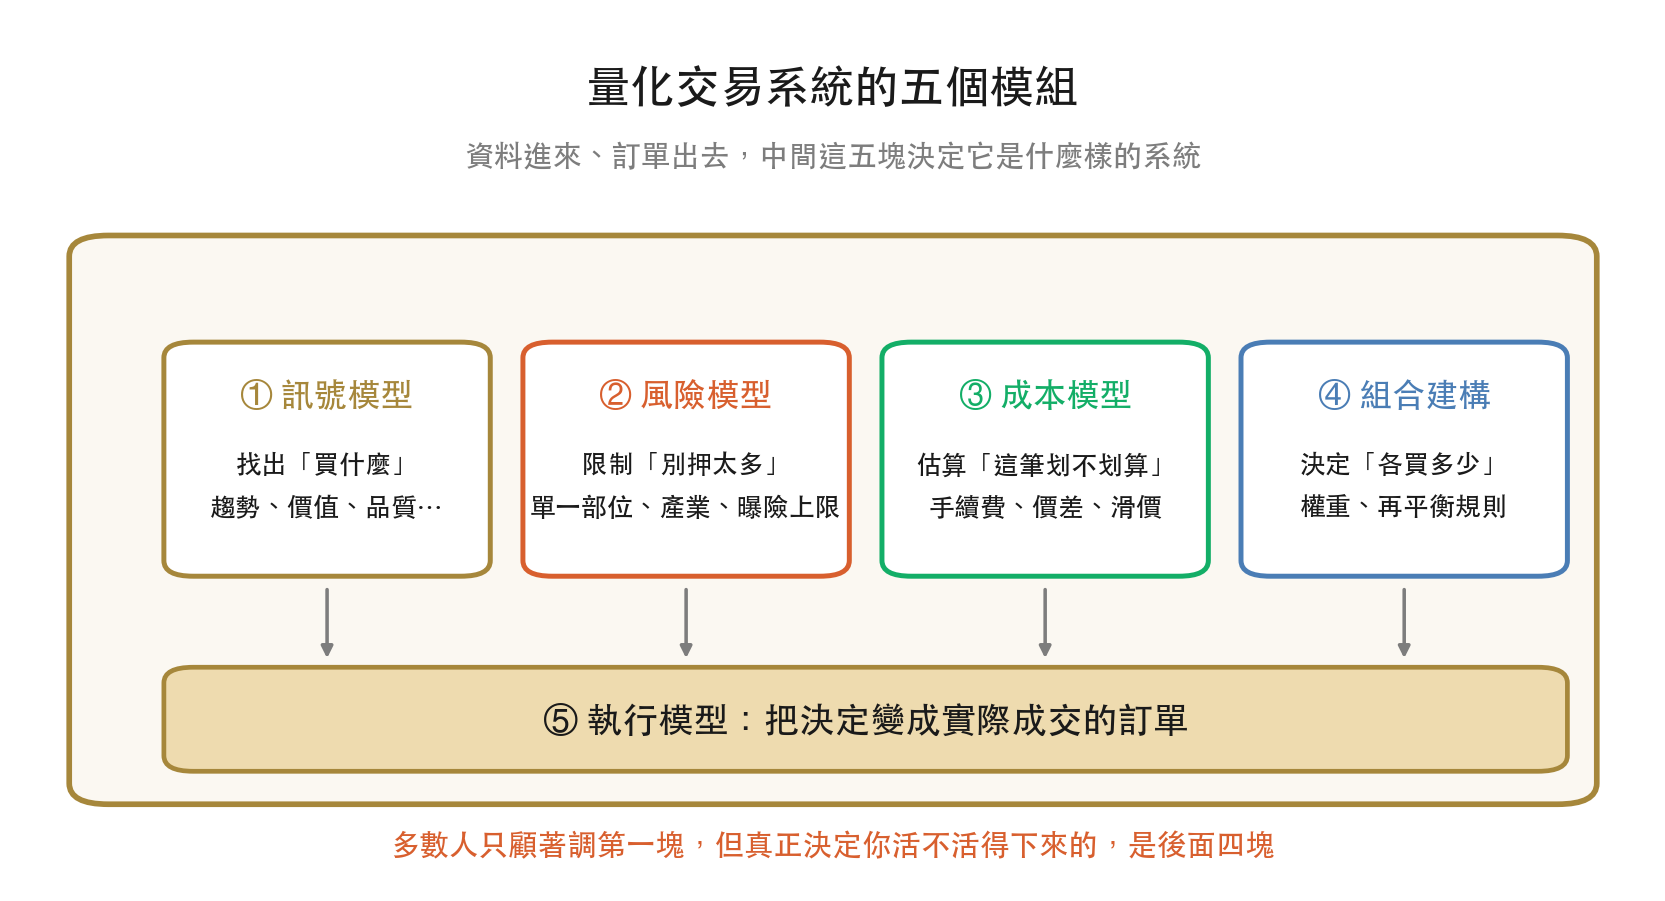
| 模組 | 它回答的問題 |
|---|---|
| ① 訊號模型 | 買什麼?什麼時候買?這是大家唯一在意的一塊 |
| ② 風險模型 | 別押太多。單一部位上限、產業上限、整體曝險上限 |
| ③ 成本模型 | 這筆交易划不划算?手續費、買賣價差、滑價 |
| ④ 組合建構 | 各買多少?把前三塊的意見合成一組實際權重 |
| ⑤ 執行模型 | 怎麼把決定變成真的成交?用什麼單、拆不拆單 |
訊號模型:大家唯一在意的那一塊
訊號模型負責回答「買什麼」。它又分成兩大類:
- 理論驅動:先有一個關於市場的說法,再把它寫成規則。例如「便宜的股票長期會贏」(價值)、「漲的會繼續漲」(動能)、「賺錢穩定的公司比較好」(品質)。因為背後有邏輯,你能判斷它什麼時候該失效。
- 資料驅動:直接讓演算法從資料裡找規律,不預設任何說法。找到的東西可能很有效,也可能只是雜訊,因為你講不出它為什麼有效,就無法判斷它什麼時候會失效。
理論驅動的訊號,主流大致就這五類:趨勢/動能、均值回歸、價值、成長、品質。這些名詞你在動能投資、價值投資這些文章裡都見過,量化只是把它們寫成可以執行的程式。
實測:五類訊號在美股的真實表現
光講分類太抽象。我們找對應的美股因子 ETF,實測 2013 到 2026 年這十三年:
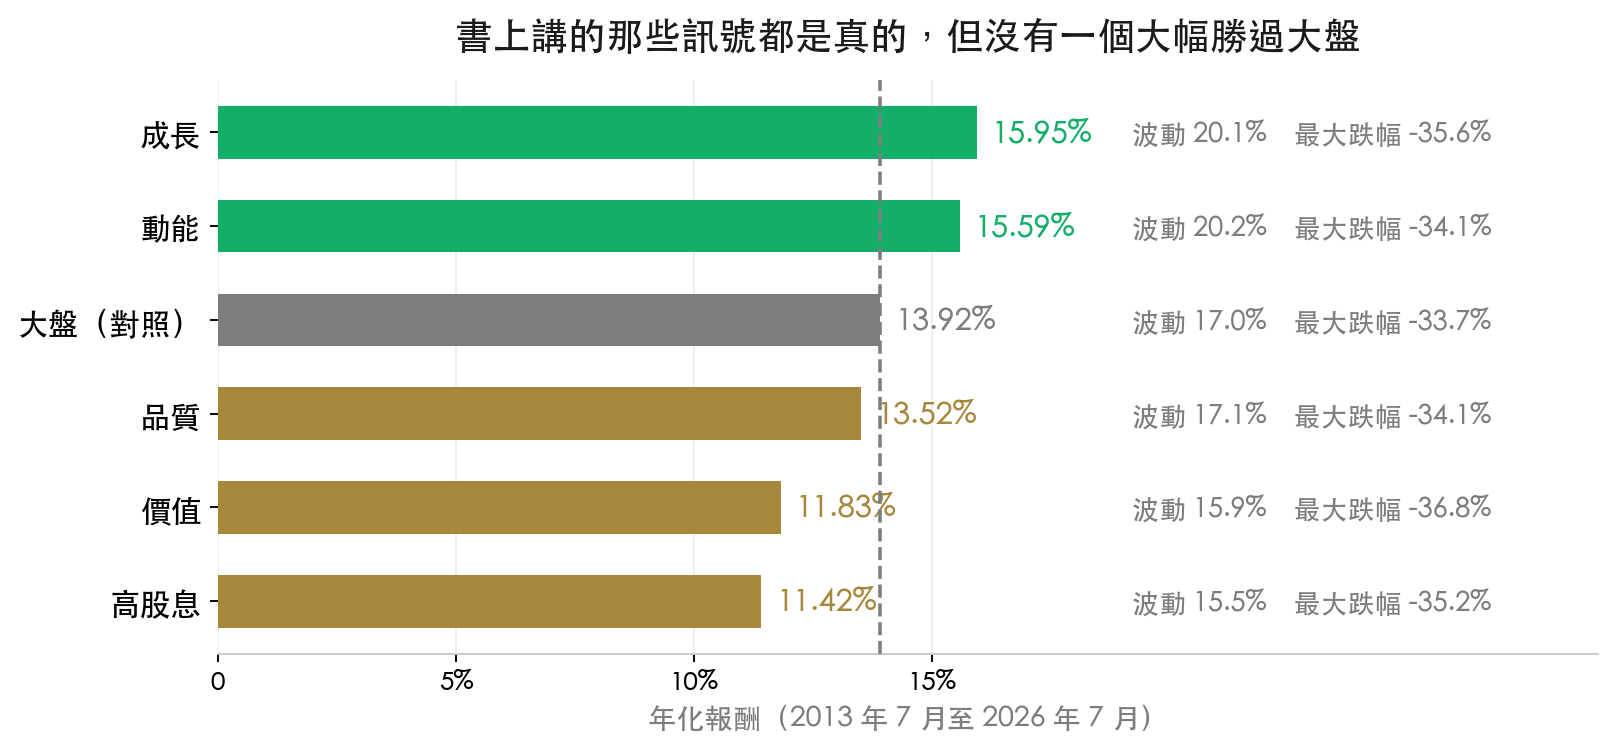
兩個觀察:
- 這些訊號都是真的,但沒有一個大幅勝過大盤。贏最多的成長 15.95%、動能 15.59%,比大盤多兩個百分點左右,但波動也高了三個百分點(20% 對 17%)。換算成每承受一分風險換到的報酬,其實差不多。
- 價值與高股息在這段期間是輸的。11.83% 與 11.42%,都輸給躺著不動。這不代表價值投資無效,而是這十三年剛好是成長股的年代。
更值得看的是每年誰最強:
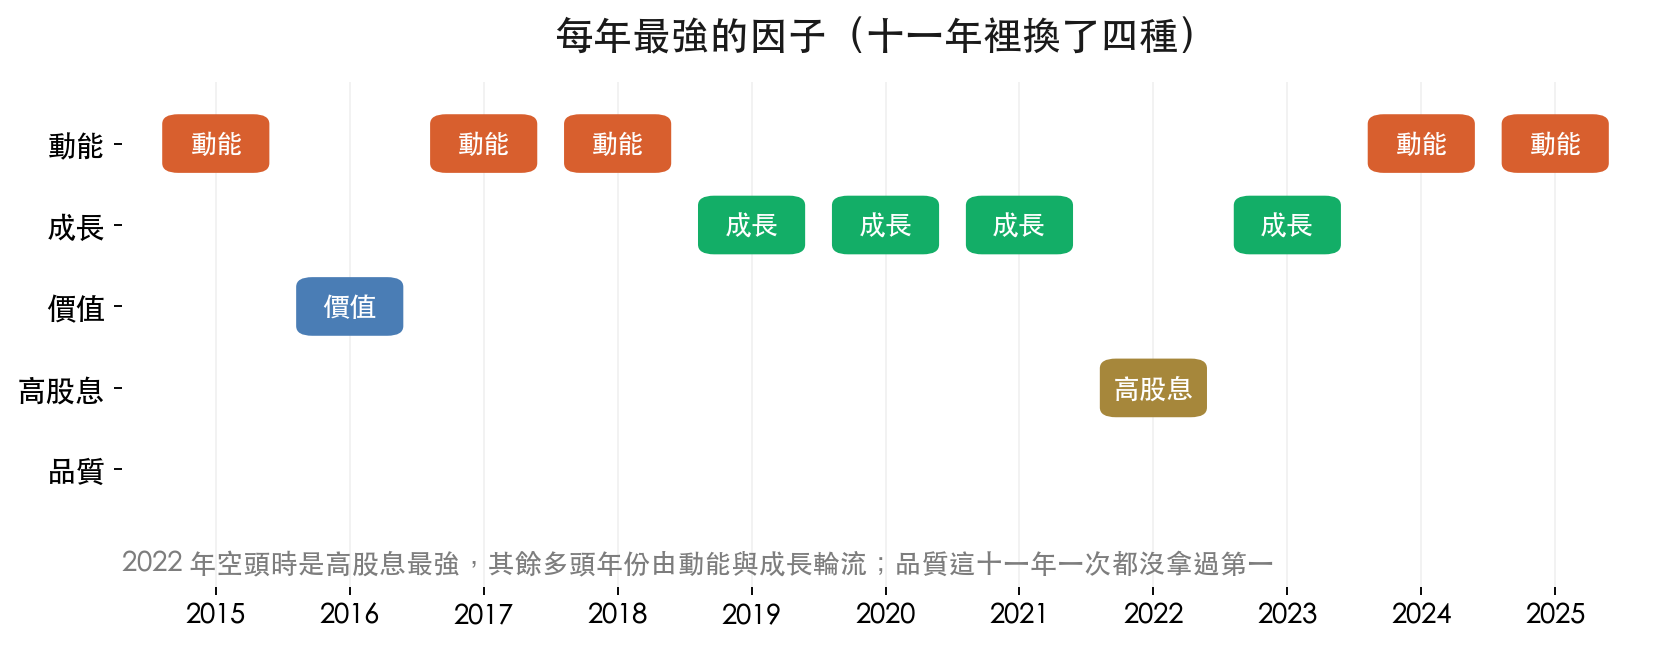
十一年裡第一名換了四種:動能五次、成長四次、價值一次、高股息一次。而且唯一那次高股息奪冠,是 2022 年的空頭年。
風險、成本、組合建構:真正決定生死的三塊
回到那個違反直覺的重點。訊號模型決定你「能不能賺」,但後面這三塊決定你「能不能留下來」。
風險模型
它的工作是設上限:單一標的最多買幾成、單一產業最多幾成、整體部位最多幾成。這些規則平常看起來很礙事,一直在阻止你多買一點。
但它們的價值不在平常,在於你判斷錯誤的那次。沒有風險模型的系統,會在訊號最強的時候押最大,而訊號最強的時候,往往就是泡沫最大的時候。
成本模型
我們在回測陷阱那篇實測過:一個交易 840 次的策略,零成本回測年化 2.48%,加上 10 基點就變成 −2.53%。成本模型的功能,是在下單之前就先問「這筆交易的預期獲利,蓋不蓋得過成本」,蓋不過就不要做。
組合建構
前三塊給的是意見,這一塊要做決定:實際上各買多少。做法分兩種:
- 規則型:等權重、依訊號強弱加權、或依波動反向加權。簡單、透明、不容易出意外。
- 最佳化型:用數學求解「風險最小、報酬最大」的權重。理論上更好,但它對輸入的估計值非常敏感,估計稍有偏差,解出來的權重可能非常極端。
對散戶來說,規則型幾乎永遠是比較好的選擇。這跟我們在回測陷阱得到的結論一致:規則越複雜,可信度越低。
執行模型:最後一哩路
最後一塊最容易被完全忽略,因為它在回測裡根本不存在。回測假設你想買就買得到,實務上不是。
- 用什麼單?市價單保證成交但價格不保證。限價單價格確定但可能不成交,而錯過的那次可能剛好是最重要的一次。
- 要不要拆單?單量大到會影響價格時,一次全下等於自己把價格推高。機構會把大單拆成小單分批送出。
- 什麼時候下?開盤與收盤前後價差通常較大,同一筆交易在不同時間下的成本差很多。
這個框架怎麼幫你判斷別人的策略
當有人向你推銷一套「年化 40%」的量化系統或訊號服務,用這五個模組逐一問,通常問到第二題就結束了:
- 訊號是什麼邏輯?如果答案是「這是我們的商業機密」或「AI 自己找出來的」,那你買到的是一個你無法判斷何時失效的東西。
- 風險上限怎麼設?單一部位最多幾成、最大可承受跌幅是多少。答不出具體數字的,代表沒有風險模型。
- 成本怎麼算的?問清楚回測有沒有計滑價、抓多少。答「沒有計」的話,換手率越高的策略,那份績效越沒有意義。
- 權重怎麼決定?等權還是最佳化?如果是最佳化,用什麼估計、多久重算一次。
- 實際成交跟回測差多少?這是最實際的一題。有真實下單紀錄的人答得出來,只有回測的人答不出來。
延伸閱讀的一本書
這個五模組框架不是我們發明的,它出自 Rishi Narang 的《Inside the Black Box》。這本書的定位很特別:它用幾乎沒有數學的寫法,把量化交易的內部結構講清楚,適合想理解量化在做什麼、但不打算自己寫程式的人。
先講清楚取得方式:這本書目前沒有繁體中文版,台灣的網路書店與技術書店買得到英文原版。如果你英文閱讀沒問題,原版其實不難讀,它刻意避開了公式。
書裡最值得帶走的三個觀念:① 量化不是魔法,是一條把研究、風控、成本、執行串起來的生產線。② 理論驅動的訊號比資料驅動的可靠,因為你能判斷它何時失效。③ 2007 年 8 月的量化危機說明了一件事:當很多人用相似的模型、又都有槓桿時,大家會同時被迫平倉,模型之間的相關性會突然衝到 1。
最後這一點值得多說一句。那次事件裡,各家基金的模型明明不一樣,卻在同一週一起崩,因為真正相關的不是模型,是持有這些模型的人。這跟我們在你的分散是真的嗎看到的「危機時相關性飆到 0.95」是同一個現象。
常見問題
量化交易系統有哪些組成部分?
五個模組:訊號模型(買什麼)、風險模型(別押太多)、成本模型(划不划算)、組合建構(各買多少)、執行模型(怎麼成交)。不管是大型對沖基金還是個人在電腦上跑的程式,結構都一樣。多數人只做了第一塊,而爆倉與實盤對不上回測的問題,幾乎都出在後面四塊。
理論驅動與資料驅動的訊號差在哪?
理論驅動是先有一個關於市場的說法再寫成規則,例如便宜的股票長期會贏、漲的會繼續漲。資料驅動是直接讓演算法從資料裡找規律,不預設說法。關鍵在於,理論驅動的訊號失靈時你判斷得出是暫時不吃香還是邏輯壞了,資料驅動的訊號失靈時你連判斷依據都沒有。對散戶來說,優先做理論驅動的。
動能、價值、品質這些因子真的有用嗎?
都是真的,但沒有一個大幅勝過大盤。實測 2013 至 2026 年的因子 ETF:成長 15.95%、動能 15.59%、大盤 13.92%、品質 13.52%、價值 11.83%、高股息 11.42%。贏的那兩個波動也高了約三個百分點,風險調整後其實差不多。而且十一年裡第一名換了四種因子,沒有一個永遠有效。
為什麼說風險模型比訊號模型重要?
因為訊號模型決定你能不能賺,風險模型決定你能不能留下來。風險模型的價值不在平常,在於你判斷錯誤的那次。沒有風險模型的系統會在訊號最強時押最大,而訊號最強的時候往往就是泡沫最大的時候。
組合建構要用最佳化還是規則?
對散戶來說規則型幾乎永遠比較好。最佳化理論上更優,但它對輸入的估計值非常敏感,估計稍有偏差解出來的權重就可能極端。規則型如等權重、依波動反向加權,簡單透明不容易出意外。這跟回測方法論的結論一致:規則越複雜,可信度越低。
《Inside the Black Box》有中文版嗎?
目前沒有繁體中文版,台灣的網路書店與技術書店買得到英文原版。這本書刻意避開數學公式,英文閱讀沒問題的話原版並不難讀。它的定位是讓不寫程式的人也能理解量化交易的內部結構,適合想搞懂量化在做什麼、但不打算自己寫程式的人。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 量化交易是什麼?
 回測賺翻了實盤卻不行?
 股六債四真的分散嗎?
計算設定:因子表現採 2013 年 7 月至 2026 年 7 月的日收盤含息調整價,起始日以六檔中最晚成立者為準。代表性 ETF 為 SPY(大盤)、MTUM(動能)、VUG(成長)、VTV(價值)、QUAL(品質)、VYM(高股息);ETF 的因子定義與學術因子並不完全相同,僅作為可投資的近似代表。年度最強因子以各年度報酬比較,不含大盤。波動為日報酬標準差年化。未計交易成本、買賣價差與稅。五模組框架引自 Rishi Narang《Inside the Black Box》。歷史數據不代表未來,本文為教學內容,非投資建議,文中 ETF 僅為統計說明,不構成任何買賣推薦。