費雪 15 要點是美國成長股投資人菲利普·費雪(Philip Fisher)在《非常潛力股》(Common Stocks and Uncommon Profits)裡列出的選股清單:15 個問題,從產品還能賣多久、研發有沒有效率,一路問到管理層碰到壞消息時會不會照實說。這份清單的特別之處在於,多數問題在財報上找不到答案,要去問客戶、供應商和同業,費雪把這種到處打聽的做法叫「閒聊法」(scuttlebutt)。15 點不必全部過關,但管理層誠信那一點,費雪說過不了就不要買。
下面直接回答這幾題
費雪是誰?15 要點從哪裡來
菲利普·費雪(Philip A. Fisher,1907~2004)是美國的投資顧問,1931 年成立自己的投資顧問公司 Fisher & Co.,一輩子都在找「能長期成長的好公司」。他最常被提起的一筆投資是摩托羅拉(Motorola),1955 年買進,一路抱到 2004 年過世,前後將近半個世紀。
15 要點出自他的書《非常潛力股》第三章〈買什麼:普通股的 15 個要點〉。整本書的骨架很簡單:先用這份清單找出值得長期持有的公司,然後集中買少數幾家、抱很久,只有在幾種情況下才賣。15 要點就是這套方法的入口。
費雪 15 要點完整清單(白話版)
原文每一點都是一個問句。下面這張表把它翻成白話,右邊一欄是「要去哪裡找答案」,這一欄是本站加的,原書沒有。
| # | 費雪問的問題(白話) | 要去哪裡找答案 |
|---|---|---|
| 1 | 產品或服務的市場夠不夠大,讓營收在未來好幾年還能明顯成長? | 財報看過去的成長,未來要看產業與客戶 |
| 2 | 現有產品的成長用完之後,管理層有沒有決心繼續開發新產品? | 致股東信、法說會,以及過去有沒有做到 |
| 3 | 以公司的規模來說,研發的成效好不好? | 財報的研發費用,加上推出過哪些產品 |
| 4 | 銷售團隊有沒有比同業強? | 客戶、同業 |
| 5 | 利潤率夠不夠好? | 財報 |
| 6 | 公司做了什麼來維持或改善利潤率? | 財報看結果,原因要聽公司說、問同業 |
| 7 | 勞資關係好不好? | 員工、前員工 |
| 8 | 高階主管之間的關係好不好? | 前員工、同業、人事異動紀錄 |
| 9 | 管理層有沒有深度,還是全靠一個人? | 年報的經營團隊介紹、接班安排 |
| 10 | 成本分析和會計控制做得好不好? | 同業、供應商,很難從外面看到 |
| 11 | 這個產業有沒有特有的線索,能看出它比對手強? | 產業裡的人 |
| 12 | 對獲利的眼光是看長期,還是只顧眼前? | 致股東信、法說會、怎麼對待客戶與供應商 |
| 13 | 未來的成長會不會需要大量發新股,多出來的股數把老股東的好處吃掉? | 財報的流通股數 |
| 14 | 管理層是不是順利時侃侃而談,出事時就閉嘴不講? | 比對公司歷年怎麼講壞消息 |
| 15 | 管理層的誠信有沒有疑問? | 所有來源交叉比對 |
費雪自己說過,很少有公司 15 點全部過關,很多股票即使有幾點分數不高,照樣是好投資。唯一的例外是第 15 點:管理層的誠信只要有疑問,其他 14 點再好都不該買。費雪在書裡的理由大意是,經營者離公司比股東近得多,想犧牲股東來圖利自己有太多方法。何況前面好幾點的答案本來就是公司自己告訴你的,說話的人不可信,那些答案也就不能用。
15 點裡,財報看得到幾點?
下面這張圖把右邊那一欄分成三組。
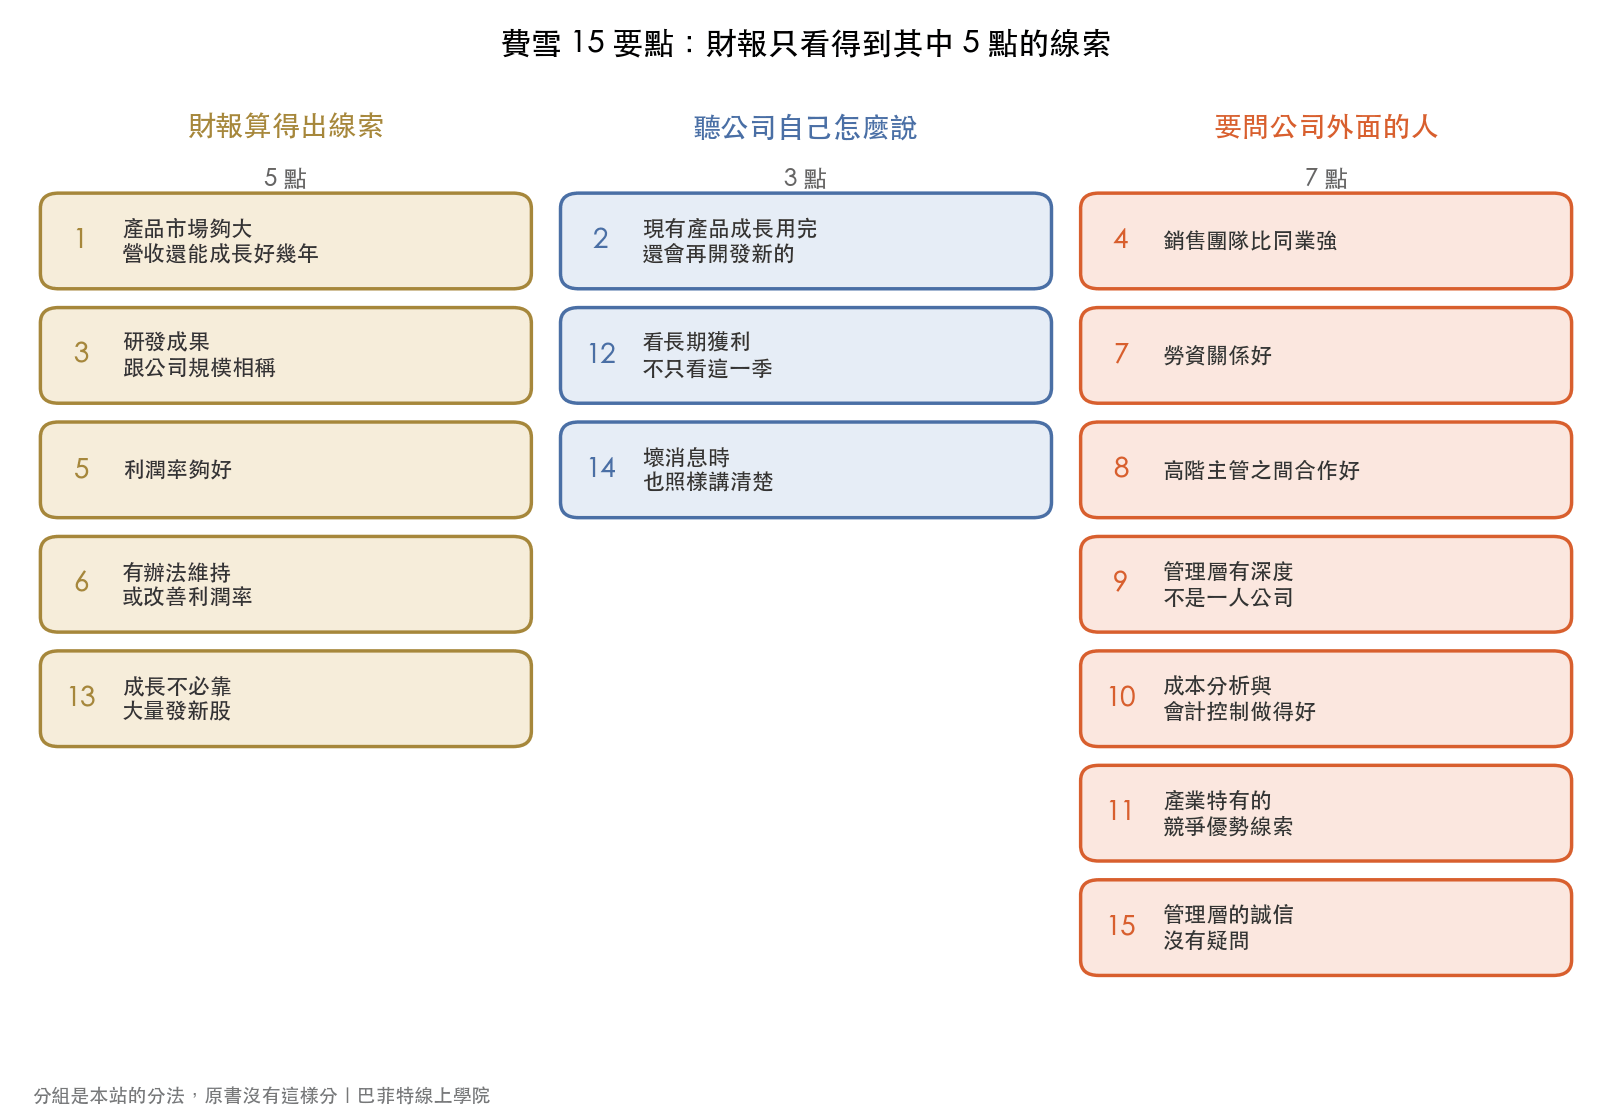
只有 5 點能從財報算出線索,而且就連這 5 點,財報給的也只是一半的答案。財報記錄的是過去,費雪問的大多是未來。第 1 點問「未來好幾年」營收還能不能成長,過去十年長得快,不保證接下來還有市場。第 6 點問公司「做了什麼」來守住利潤率,財報只會告訴你利潤率是升是降,不會告訴你為什麼。
這也是費雪跟多數選股方法分道揚鑣的地方。用篩選器跑出一份「營收成長、利潤率高」的名單,只碰到 15 要點裡的兩三點,而且只碰到那幾點的一半。
BOS 實算:四家公司套用財報看得到的 5 點
財報看得到的那 5 點要怎麼算?我們用美國證管會的年報資料,挑了台灣讀者熟悉的蘋果(AAPL)、微軟(MSFT)、好市多(COST)、特斯拉(TSLA)四家公司,各算最近 11 個會計年度(十年的變化)。微軟的會計年度在 6 月結束,所以它的最新一年是 2026 年度。
| 對應要點 | 算法 | 蘋果(AAPL) | 微軟(MSFT) | 好市多(COST) | 特斯拉(TSLA) |
|---|---|---|---|---|---|
| 期間(會計年度) | 2015~2025 | 2016~2026 | 2015~2025 | 2015~2025 | |
| 第 1 點:營收成長 | 最後一年營收 ÷ 第一年 | 1.8 倍 | 3.6 倍 | 2.4 倍 | 23.4 倍 |
| 第 3 點:研發投入 | 研發費用 ÷ 營收,頭→尾 | 3.5%→8.3% | 13.2%→10.7% | 年報沒有單獨列出 | 17.7%→6.8% |
| 第 5、6 點:利潤率 | 營業利益 ÷ 營收,頭→尾 | 30.5%→32.0% | 28.6%→46.8% | 3.1%→3.8% | 負 17.7%→4.6% |
| 第 13 點:股數 | 稀釋後股數,十年變化 | 少 35.2% | 少 7.0% | 多 0.5% | 多 83.5% |
| 第 13 點:成長有沒有被吃掉 | 每股營收,最後一年 ÷ 第一年 | 2.7 倍 | 3.9 倍 | 2.4 倍 | 12.8 倍 |
第 5、6 點:利潤率要跟誰比?
微軟最後一年的營業利益率是 46.8%,好市多只有 3.8%,相差十倍以上。如果把第 5 點當成「利潤率越高越好」的門檻,好市多會第一個被刷掉。可是量販店的營業利益率普遍只有個位數,好市多又刻意把售價壓低、靠會費賺錢,拿它跟軟體公司比沒有意義。我們的讀法是,第 5 點要跟同一個產業的對手比,好市多該比的是其他量販店。它的生意怎麼賺錢,拆在認識公司系列|好市多。
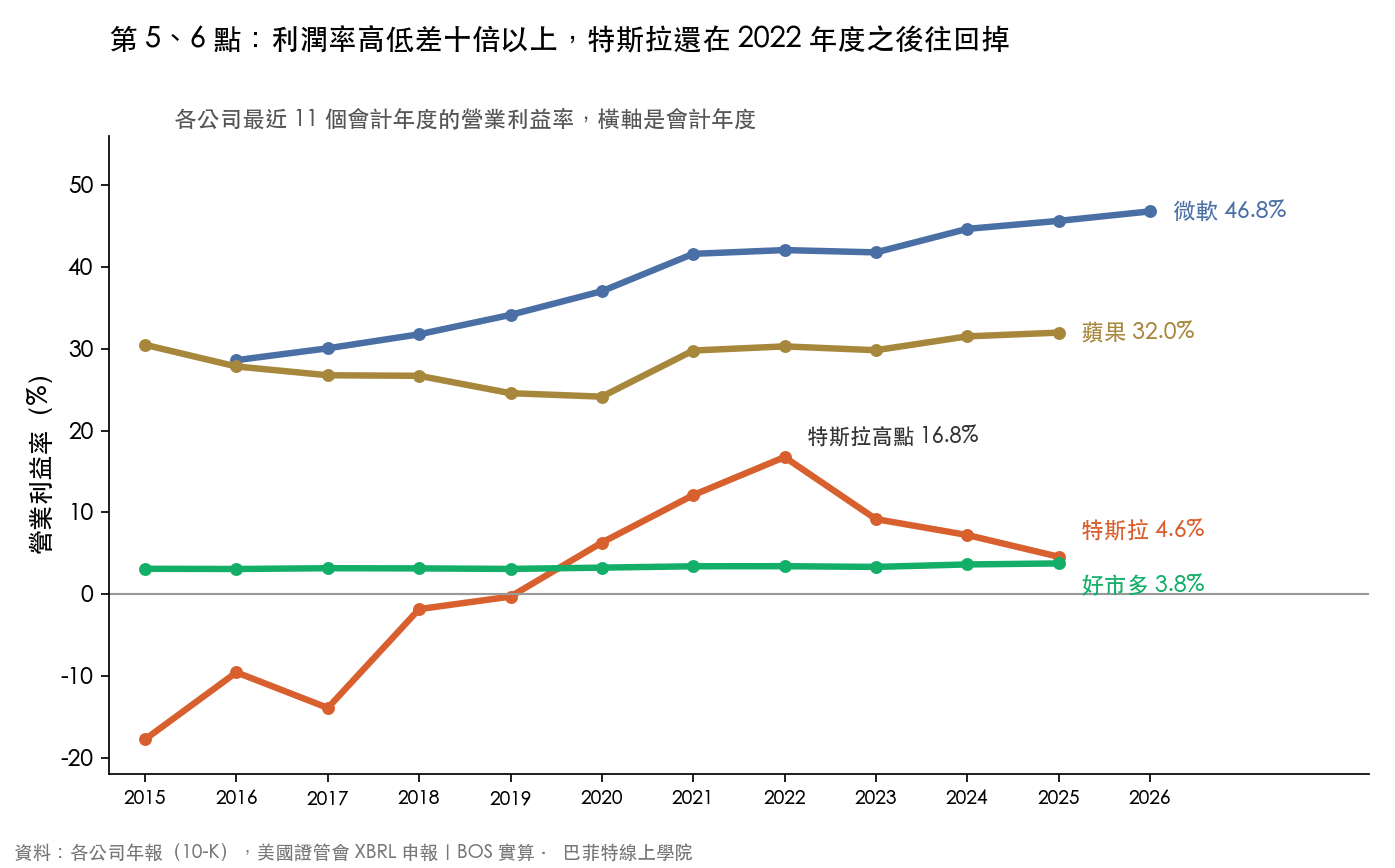
第 6 點問的是「公司做了什麼」。特斯拉的營業利益率在 2022 會計年度爬到 16.8%,之後一路掉到 4.6%。財務報表上的數字只告訴你利潤率掉了。公司在年報和法說會裡會給自己的解釋,但那是公司的說法,對不對要從產業新聞和同業的說法去驗證。
第 13 點:股數變多,一定是壞事嗎?
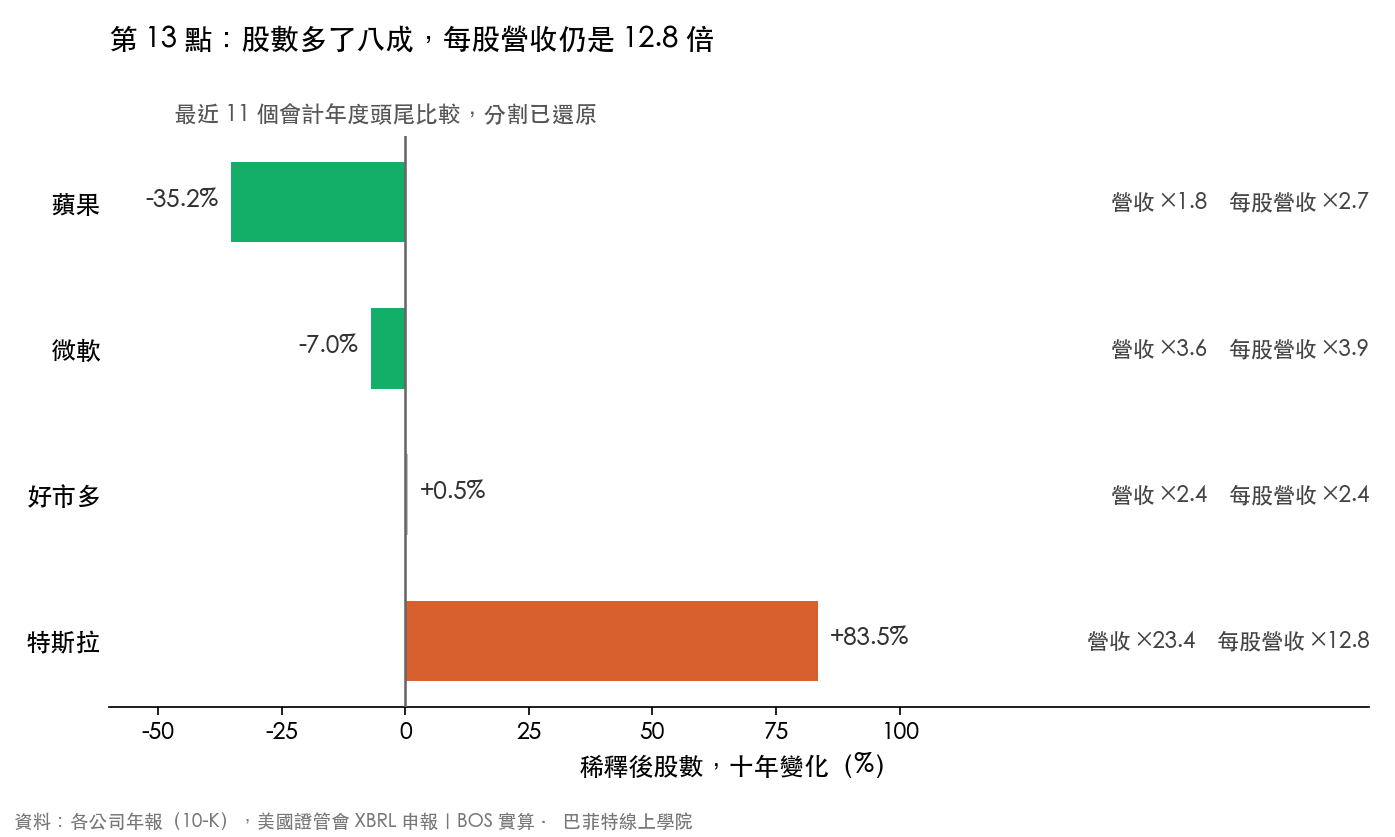
特斯拉十年下來股數多了 83.5%,乍看是第 13 點的反面教材。可是費雪原文問的是,發新股會不會「大致抵銷」老股東從成長得到的好處。特斯拉同期營收長成 23.4 倍,以每股營收來看,十年仍長成 12.8 倍,股數增加沒有把營收成長吃光。第 13 點要看的是股數和成長的比例,光看股數有沒有增加會判錯。不過營收不等於股東的好處,特斯拉第一年還在虧損,要確定老股東有沒有被稀釋,還得看每股獲利。而且費雪問的是未來還會不會需要大量發股,回頭看過去十年只能當參考。
反過來看蘋果,營收十年只長成 1.8 倍,可是靠著買回股票,股數少了 35.2%,每股營收變成 2.7 倍。股數變少讓每股的成長比公司整體的成長更快,這跟第 13 點擔心的稀釋剛好相反。
第 3 點:研發佔營收多少,說不出研發好不好
蘋果的研發費用佔營收從 3.5% 提高到 8.3%,微軟從 13.2% 降到 10.7%。微軟比例下降,是因為營收長得比研發費用快,研發的金額其實一直在增加。費雪問的是研發「成效」跟公司規模相不相稱,比例高低只量到投入了多少錢,花下去有沒有變成賣得動的產品,要看這些年推出了什麼、賣得怎麼樣。
閒聊法是什麼?台灣投資人做得到的六個步驟
閒聊法(scuttlebutt,原意是船上水手聚在水桶旁聊的八卦)是費雪蒐集資訊的方法:去問跟這家公司有往來、而且真的懂行的人,包括競爭對手、供應商、客戶、同業公會,甚至以前在那裡工作過的人。他在書裡舉過一個做法,大意是:拜訪同一個產業裡的五家公司,請每一家談談另外四家的強項和弱點,多半就能拼出這五家公司相當準確的樣貌。
費雪是專業投資人,想知道一家公司的底細,可以直接約它的客戶、供應商或競爭對手的主管出來吃飯,一般投資人沒有這種門路,那怎麼辦?下面是我們整理的替代做法,每一步大約對應 15 要點裡的哪幾點也標出來了。
- 先當它的客戶。用過它的產品、去過它的店,你對第 1 點(市場夠不夠大)和第 4 點(銷售強不強)會有自己的感覺。這也是從生活裡找好公司的起點。
- 看其他客戶怎麼抱怨。購物網站的評論、論壇的討論串,抱怨集中在產品還是服務,很能看出第 4 點和第 11 點。只有一兩個人罵不算數,同一件事被很多人提到才算。
- 看員工怎麼說。求職網站上的公司評論、離職員工的心得,對應第 7、8、9 點。注意離職的人通常比較不滿意,要看的是抱怨的內容有沒有一再重複。
- 讀供應鏈的月營收。台灣上市櫃公司每個月都要公告上個月的營收,很多國際大廠的供應商就在台股裡。供應商出貨變多還是變少,每個月都看得到,對應第 1 點。先查那家大廠佔這個供應商的營收多少,佔比低的參考價值有限。
- 把管理層去年說的話,跟今年做到的對照。翻出一年前的法說會或致股東信,看當時說要做的事有沒有做到、壞消息是主動講還是被問了才講。這一步對應第 2、12、14 點,做久了也是判斷第 15 點最實際的辦法。
- 看競爭對手怎麼講它。對手的年報、法說會提到這家公司時的語氣,通常比它自己講的更直接,對應第 11 點。
六步做完,你對一家公司的了解會比只看財報多出一大截,但也很花時間。這就是為什麼費雪主張只買少數幾家:每一家都要下這麼多功夫,不可能同時研究幾十家。只研究自己看得懂的產業,也是同一個道理,延伸讀法見能力圈是什麼。
費雪和葛拉漢差在哪?巴菲特說自己 15% 像費雪
1969 年《富比士》(Forbes)雜誌訪問巴菲特,他說了一句後來被引用無數次的話:「我有 15% 像費雪,85% 像班傑明·葛拉漢。」葛拉漢是他的老師,教他用財報數字找便宜股,費雪則讓他開始重視公司本身的品質。
| 葛拉漢(Benjamin Graham) | 費雪(Philip Fisher) | |
|---|---|---|
| 找什麼 | 價格明顯低於公司本身價值的股票,例如低於淨流動資產 | 未來還能長很多年的好公司 |
| 主要靠什麼判斷 | 財報上的數字 | 財報以外的打聽(閒聊法) |
| 買幾檔 | 分散買很多檔 | 集中買少數幾檔,提醒不要過度分散 |
| 抱多久 | 價格回到合理價值就賣 | 能抱多久就抱多久,只有幾種情況才賣 |
| 最大的風險 | 買到便宜但越來越差的公司 | 看好了公司,卻付了太高的價格 |
葛拉漢那一套怎麼用財報數字撿便宜,可以看葛拉漢數字與淨流動資產。巴菲特後來的選股條件,把兩邊合在一起:要好公司,也要合理的價格,整理在巴菲特選股條件。
費雪在書裡講的賣出時機也只有三種:當初買錯了、公司不再符合 15 要點、找到明顯更好的機會。股價漲多了、市場看起來要跌了,都不在他的清單上。
三個常見的誤用
誤用一:把 15 點當成計分表,湊滿 12 分就買。費雪沒有給任何分數門檻,他說的是多數好公司都會有幾點不夠好。真正不能妥協的只有誠信,第 15 點不及格,前面加再多分都沒用。
誤用二:只用財報算得出來的 5 點。這是最省力的做法,也是最常見的。可是財報看得到的東西,市場上每個人都看得到,費雪自己認為最有價值的,正是那些要花腳力才問得到的答案。只做財報那 5 點,等於把費雪自己最看重的部分丟掉了。
誤用三:以為 15 要點會告訴你什麼價格可以買。這份清單裡沒有一題在問價格。一家 15 點全過的好公司,用太貴的價格買進,照樣可能讓你套很多年。公司好不好和價格划不划算是兩件事,後者要另外算,常見的坑整理在價值陷阱是什麼。
常見問題
費雪 15 要點和巴菲特有什麼關係?
巴菲特在 1969 年接受《富比士》訪問時說,自己有 15% 像費雪、85% 像葛拉漢。葛拉漢教他從財報數字找便宜股,費雪讓他開始重視公司品質與長期持有。他後來在蒙格的推動下轉向「用合理價格買好公司」,費雪的影響是其中一塊。
15 點一定要全部符合才能買嗎?
不用。費雪自己說很少有公司 15 點全部過關,很多股票即使有幾點分數不高,照樣是好投資。唯一的例外是第 15 點管理層誠信,只要有疑問,其他各點再好都不該買。
閒聊法是什麼?一般人做得到嗎?
閒聊法是費雪蒐集資訊的方法,去問競爭對手、供應商、客戶、同業公會和前員工,把不同角度的評價拼起來。一般投資人約不到這些人,但可以先當公司的客戶、看其他客戶與員工的評論、讀台灣供應鏈每個月公告的營收,以及比對管理層去年說的話和今年做到的事。
費雪和葛拉漢的投資方法差在哪?
葛拉漢主要看財報數字,找價格明顯低於公司本身價值的股票,分散買很多檔,價格回到合理價值就賣。費雪找的是未來還能成長很多年的好公司,判斷多半靠財報以外的打聽,集中買少數幾檔並長期持有。
費雪 15 要點有講什麼價格可以買嗎?
沒有。每一題都在問公司本身,沒有一題在問價格。一家很好的公司用太貴的價格買進,還是可能讓你套很多年,所以價格要另外評估。
費雪 15 要點可以用在台股嗎?
可以,這些問題不分市場。台股還有一個優勢:上市櫃公司每個月都要公告上個月的營收,很多國際大廠的供應商在台股掛牌,讀供應鏈的月營收,可以補上一部分閒聊法的功能。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 能力圈是什麼?
 巴菲特選股條件是什麼?
 好公司去哪找?