轉倉(roll)就是把手上快到期的選擇權買回來平倉,同時開一口新的:到期日更晚,或履約價換一個,或兩個一起換。兩個動作可以放在同一張組合單裡送出,只算一個淨價,收錢叫淨收,付錢叫淨付。它不會讓原本的虧損消失,買回舊合約那一步已經把損益結算了,新合約是另一筆交易。要不要轉,只要問自己:如果現在手上是空的,你會不會開這一口新的?
下面直接回答這幾題
轉倉到底做了哪兩件事?
假設股價 $100 的時候,你賣出一口下個月到期、履約價 $95 的賣權(Sell Put),收了 $300 權利金。快到期時股價跌到 $90,這口賣權已經價內 $5。這時候你可以什麼都不做、等著被履約,也可以在到期前「轉倉」:
- 買回原本那口 $95 賣權。快到期的價內選擇權幾乎只剩內含價值,大約要付 $500。這一步做完,舊部位就結束了,300 減 500,這筆已經確定賠 $200。
- 賣出一口新的賣權。例如再下一個月到期、一樣是 $95 的賣權,因為還有一個月的時間價值,可以收到大約 $800。
兩步合起來,帳戶這一次淨收 $300,看起來像是「又賺了一筆」,可是換個角度看,你做的事情其實是先認賠 $200,再重新開一口新的 $95 賣權收 $800。你對這檔股票的義務並沒有消失,只是從「這個月用 $95 買進」延到「下個月用 $95 買進」。
如果你的券商下單介面有組合單(有的叫 combo、spread,有的直接叫 roll),兩隻腳可以放在同一張單子裡,只設一個淨價。組合單通常設定成兩隻腳一起成交、或都不成交,送出前確認一下有沒有勾到「不保證同時成交」之類的選項,勾了就可能只成交一邊。分兩張單送也可以,只是先買回、再回頭賣新合約的那幾秒到幾分鐘之間,股價和報價可能都已經動了,成交的淨價會跟你算的不一樣。
往後轉、往下轉、往上轉差在哪?
轉倉可以動兩個東西:到期日和履約價。常見的組合有這幾種:
| 轉法 | 改了什麼 | 通常收錢還是付錢 | 用在什麼時候 |
|---|---|---|---|
| 往後轉(roll out) | 履約價不變,到期日往後延 | 多半淨收,多出來的是時間價值 | 還願意用原本的價格接股票或賣股票,只是想再等一段 |
| 往下轉(roll down) | 賣權換成更低的履約價 | 同一個到期日一定淨付 | Sell Put 被套,想降低接股票的價格 |
| 往上轉(roll up) | 買權換成更高的履約價 | 同一個到期日一定淨付 | Covered Call 被漲過頭,想把賣出價格往上拉 |
| 往下(往上)再往後轉 | 履約價和到期日一起換 | 看兩邊誰大,可能收也可能付 | 想換履約價、又不想付太多錢 |
為什麼往下轉、往上轉要付錢?對賣方來說,換到一個更不容易被履約的履約價,就是把自己的風險變小,新合約收到的權利金一定比較少,填不滿買回舊合約的錢。想同時降低風險又收到錢,能多拿到錢的地方剩兩個:把到期日往後拉長,拿更多的時間價值來補,或是轉的時候把口數加大。加口數等於把正在虧損的部位加倍,不在這篇討論的做法裡。所以實務上最常看到的是「往下再往後」「往上再往後」一起做。
Sell Put 被套:四條路各自怎麼算
延續同一個例子:$95 賣權收了 $300,快到期時股價 $90,買回要付 $500。這時候手上有四條路:
- 認賠平倉。付 $500 買回,這筆交易結束,確定賠 $200。
- 讓它被履約、接股票。用 $95 買進 100 股,扣掉收到的 $300,成本等於每股 $92,接下來跟著股價漲跌。
- 往後轉。買回 $500、賣出下個月 $95 賣權收 $800,淨收 $300,累計收到 $600。
- 往下再往後轉。買回 $500、賣出下個月 $90 賣權收 $400,淨付 $100,累計收到 $200,接股票的價格降到 $90。
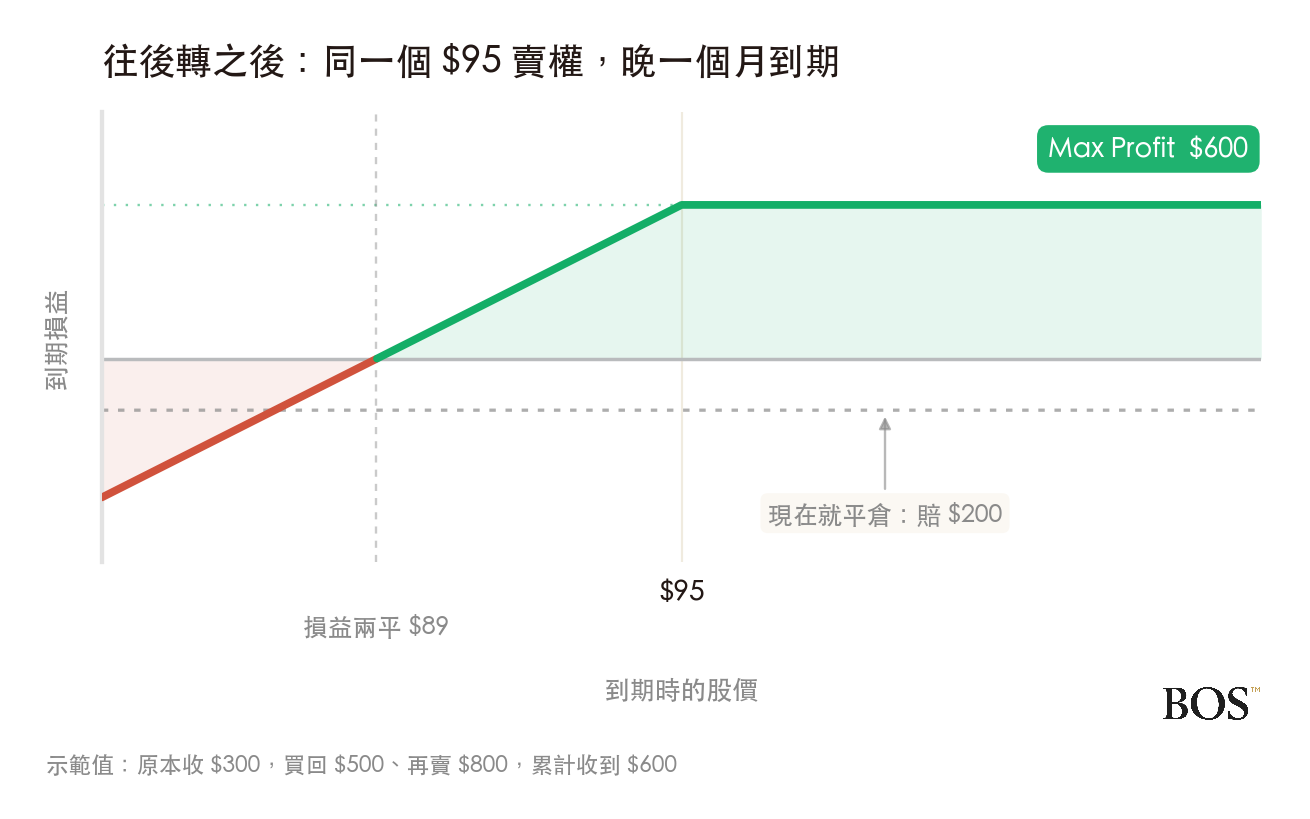
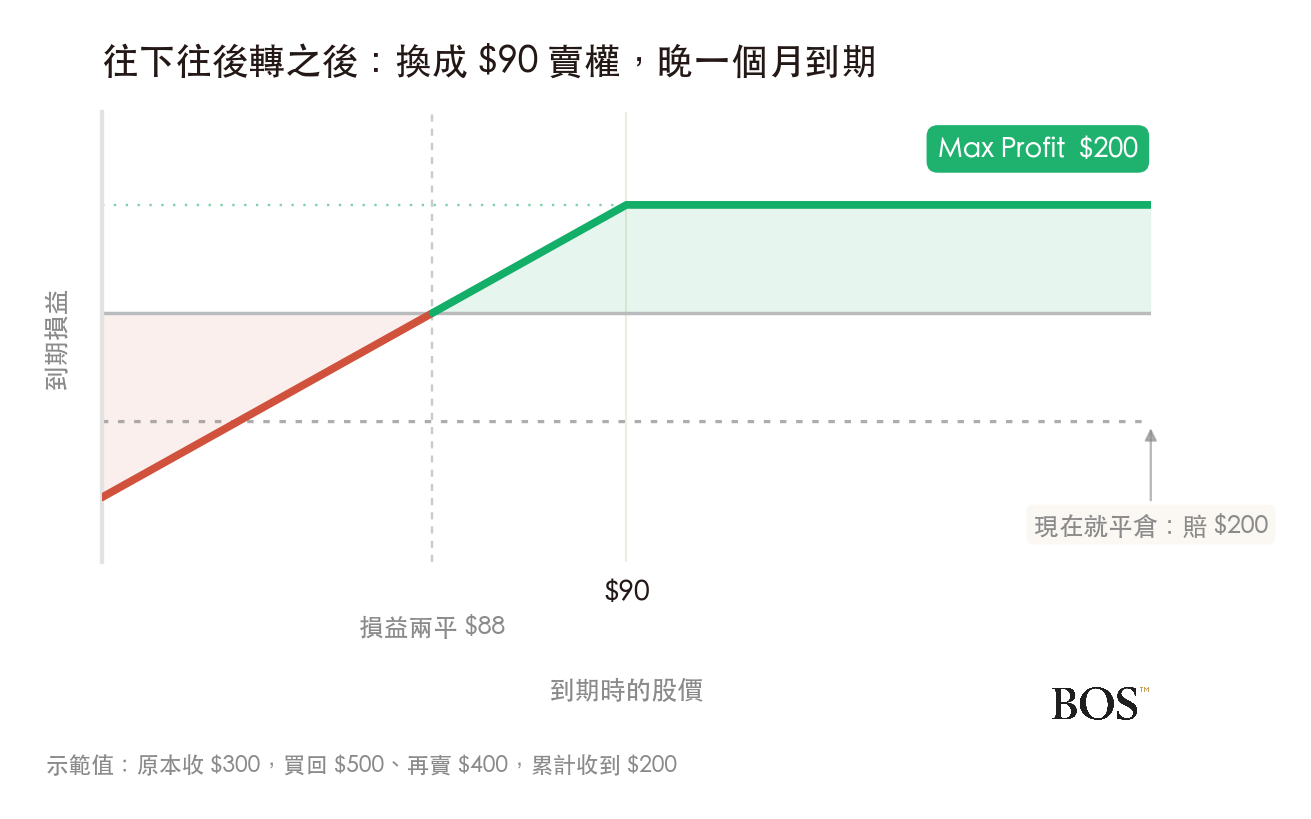
把下個月到期時的股價列出來,四條路的結果放在一起比:
| 下個月到期時股價 | 認賠平倉 | 接股票抱著 | 往後轉($95) | 往下再往後轉($90) |
|---|---|---|---|---|
| $80 | 賠 $200 | 賠 $1,200 | 賠 $900 | 賠 $800 |
| $85 | 賠 $200 | 賠 $700 | 賠 $400 | 賠 $300 |
| $90 | 賠 $200 | 賠 $200 | 賺 $100 | 賺 $200 |
| $95 | 賠 $200 | 賺 $300 | 賺 $600 | 賺 $200 |
| $100 | 賠 $200 | 賺 $800 | 賺 $600 | 賺 $200 |
每一格都是從一開始收的 $300 算到下個月到期為止的總損益。接股票那一欄是用 $95 買進 100 股、抱到下個月的帳面損益。
沒有一條路在每一列都贏。股價彈回 $98 以上,接股票賺最多。落在 $91 到 $98 之間,往後轉最好。$86 到 $91 之間,往下再往後轉最好。跌破 $86,認賠平倉賠最少。你選的其實是「你覺得下個月股價會在哪裡」。
往後轉跟接股票的形狀很像,差在上面被截掉一段:跌的時候兩邊一起賠(往後轉少賠 $300,就是多收的那筆時間價值),漲的時候往後轉最多只拿 $600。賣出賣權本來就等於「用現金買股票、再賣一口同履約價的買權」,這在賣權買權平價關係那篇有推導。
往下轉付了 $100,換到的是接股票的價格從 $95 降到 $90。股價跌到 $85 的時候,它比往後轉少賠 $100。股價回到 $95 以上,它比往後轉少賺 $400。降低履約價是花錢買保護,要付錢的。
賣權轉倉試算器
這台只算「到期那天」的損益,沒有算手續費與買賣價差。轉倉之後如果新合約深度價內,買方可能提前履約,你會在到期前就被指派接股票,損益會跟這裡算的不同。
賣權轉倉試算器
預設值算出來是:這次淨收 $300、現在收手賠 $200、轉倉後累計 $600、損益兩平 $89,下個月股價 $85 時賠 $400,比現在就收手多賠 $200。把「新合約收到」改成 400、履約價改成 90,就是往下再往後轉那條路。
Covered Call 被漲過頭:往上轉要付多少
反方向的情況發生在Covered Call。你用 $100 買進 100 股,再賣出一口 $105 買權收 $300。快到期時股價衝到 $115,這口買權價內 $10,買回要付大約 $1,000。
- 讓它被履約。股票用 $105 賣掉,賺 $500,加上權利金 $300,一共賺 $800,結束。
- 往後轉。買回 $1,000、賣出下個月 $105 買權收 $1,200,淨收 $200。股票繼續抱著,賣出價格還是 $105。轉完之後這口買權還是價內 $10,碰到除息日前,買方可能提前履約把股票叫走。
- 往上再往後轉。買回 $1,000、賣出下個月 $115 買權收 $400,淨付 $600,把賣出價格拉高到 $115。
| 下個月到期時股價 | 這個月被履約 | 往後轉($105) | 往上再往後轉($115) |
|---|---|---|---|
| $100 | 賺 $800 | 賺 $500 | 賠 $300 |
| $105 | 賺 $800 | 賺 $1,000 | 賺 $200 |
| $115 | 賺 $800 | 賺 $1,000 | 賺 $1,200 |
| $125 | 賺 $800 | 賺 $1,000 | 賺 $1,200 |
每一格都含股票的漲跌與所有收付的權利金,從買進股票那天算起。被履約那一欄在這個月就結束了,所以每一列都一樣。
往上轉付的 $600,把賣出價格從 $105 拉到 $115。扣掉這筆錢,股價漲到 $115 以上時,也只比這個月直接被履約多賺 $400。如果股價漲不上去、下個月又回到 $105,這筆錢就等於白付了,結果反而比這個月直接讓它被履約少賺 $600。很多人被漲過頭的第一個反應是「不甘心被用 $105 買走」,但被履約時帳上是賺 $800 的,往上轉等於拿其中一部分去押股價還會再漲。
什麼情況會踩雷:每次都收到錢,虧損卻越滾越大
轉倉最容易出事的地方在心理上:每一次往後轉都是淨收,帳戶每個月都有一筆權利金「進帳」,看著對帳單很容易覺得這個部位還在賺錢。把前面的 Sell Put 例子延長,股價從 $90 繼續跌到 $85、再到 $80,每一次都把同一個 $95 賣權往後轉一個月:
| 第幾次轉倉 | 當時股價 | 買回舊的 | 賣出新的 | 這次淨收 | 累計收到 | 這時收手的損益 |
|---|---|---|---|---|---|---|
| 第 1 次 | $90 | $500 | $800 | $300 | $600 | 賠 $200 |
| 第 2 次 | $85 | $1,000 | $1,200 | $200 | $800 | 賠 $400 |
| 第 3 次 | $80 | $1,500 | $1,600 | $100 | $900 | 賠 $700 |
累計收到=一開始的 $300 加上每一次的淨收。這時收手的損益=轉倉之前累計收到的權利金,減掉那一次買回舊合約要付的錢。
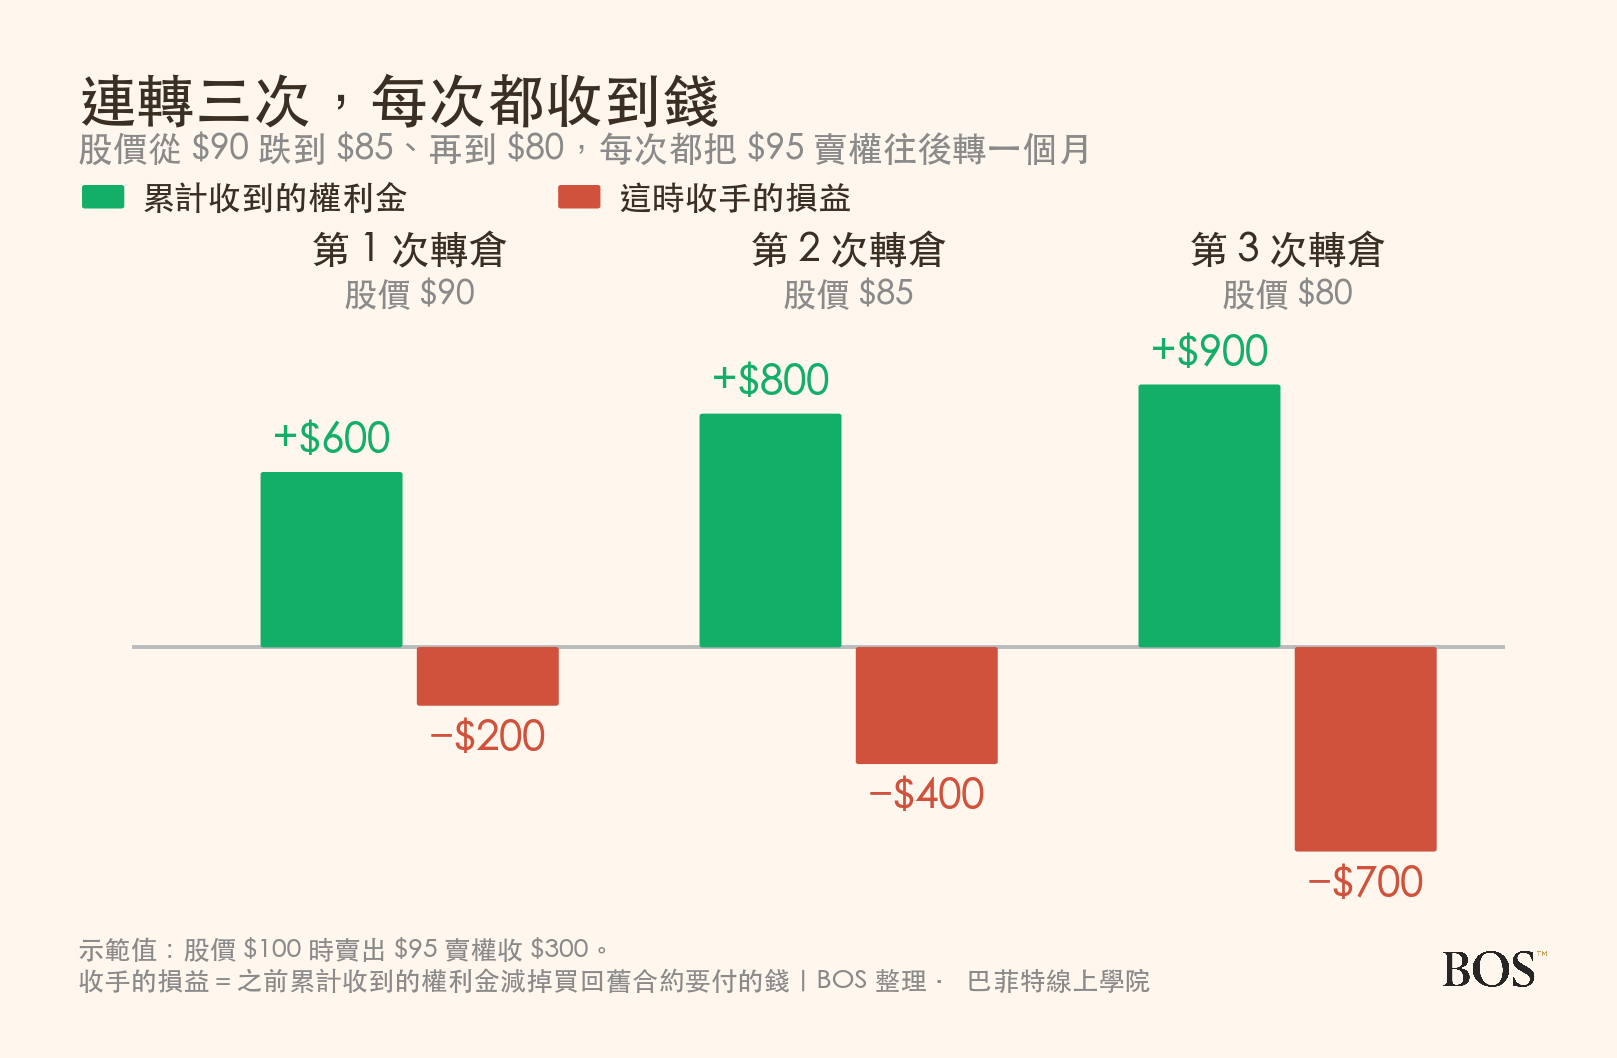
三次轉倉都收到錢,累計從 $300 變成 $900,同一段時間,現在收手的損益卻從賠 $200 擴大到賠 $700。另外兩個變化藏在表格裡:
- 每一次能收到的淨額越來越少。$300、$200、$100。越價內的選擇權,時間價值越少,往後轉能補回來的錢就越少。再轉下去,遲早會轉不出淨收。
- 越價內,越可能被提前指派。美股個股選擇權是美式的,時間價值剩很少的價內賣權,買方提前履約的機會變大。你以為還有一個月,可能下週就被指派了,詳細處理方式在選擇權被履約了怎麼辦。
跌到 $80 的時候,一開始就接股票抱著會賠 $1,200,轉倉的這時收手賠 $700,還少賠 $500。可是比起第一次就認賠的 $200,多賠了 $500。越賠越多的是股價,問題出在人的反應:「每次都淨收」會讓人一直延後面對虧損,而你始終扛著用 $95 買 100 股的義務,那筆 $9,500 的現金也一直被綁在這個部位上。
另外兩個容易忽略的成本:
- 一次轉倉是兩筆交易。選擇權手續費多半按口數算,一買一賣就是兩口,兩隻腳各自也都有買賣價差。流動性差的合約,價差本身就可能吃掉一大塊淨收。
- 轉得越遠,綁得越久。轉到三個月、半年後到期,時間價值收得多,但資金綁得更久,中間會遇到財報、除息這些你沒辦法控制的事件。
轉之前先問自己這幾個問題
- 如果手上是空的,我現在會不會開這一口新的?轉倉就是「平掉舊的+開一口新的」。會,就轉。不會,那只是不想認賠,應該平倉或接股票。
- 新合約被履約的話,我接得起嗎?Sell Put 往後轉之後,帳戶裡要準備的還是履約價乘以 100 的現金,沒準備好這筆錢,就不該為了多收一筆權利金繼續扛著這個義務。
- 這次是淨收還是淨付?付的話,買到了什麼?淨付代表你花錢買保護或買上檔空間,先算清楚股價停在哪裡時這筆錢會白付。
- 我是第幾次轉同一個部位了?同一個部位連續轉了三次以上、每次能收到的淨額又越來越少,通常代表股價已經離你當初賣出時的判斷很遠了,這時候該重新評估的是這檔股票本身,而不是下個月要轉到哪個履約價。
轉倉最不適合兩種人。一種是用它來避免承認虧損的人,轉倉本身沒有錯,錯在把「又收到錢」當成「還在賺」。另一種是當初就沒準備好接股票現金的 Sell Put 賣方,轉倉只是把被履約的日子一個月一個月往後推,並沒有解決帳戶裡接股票的錢不夠這個問題。如果你用的是 Sell Put 和 Covered Call 輪流做的滾輪策略,被履約本來就是計畫的一部分,不一定要轉。
常見問題
選擇權轉倉是什麼?
轉倉(roll)是把手上快到期的選擇權買回來平倉,同時開一口到期日更晚、或履約價不同的新合約。兩個動作可以用一張組合單送出,只算一個淨價。它等於「結束舊部位+開一個新部位」,買回舊合約那一步已經把損益確定下來了。
轉倉是收錢還是付錢?
看新舊合約誰貴。只把到期日往後延、履約價不變,因為多了時間價值,通常是淨收。賣方把履約價往更不容易被履約的方向調(賣權往下、買權往上),同一個到期日一定是淨付,所以常見的做法是換履約價的同時把到期日也往後延,用多出來的時間價值去補。
Sell Put 被套要不要轉倉?
先問自己:如果現在手上是空的,會不會在這個價格賣出這一口新的賣權。會,而且接股票的現金準備好了,往後轉或往下再往後轉都是合理的選擇。如果答案是不會,轉倉只是在延後認賠,直接平倉或接股票通常比較乾淨。
轉倉會不會越轉越虧?
有可能。股價一路往對你不利的方向走(賣權是繼續跌、買權是繼續漲),每次往後轉還是可以淨收,但淨收的金額會越來越少,現在收手的損益卻越來越差。以文中的例子,連轉三次累計收到的權利金從 $300 增加到 $900,同一段時間收手的損益卻從賠 $200 擴大到賠 $700。
轉倉跟被履約哪個比較好?
沒有固定答案,要看下個月股價落在哪裡。以文中的 Sell Put 例子,股價彈回 $100,接股票賺 $800,往後轉最多賺 $600。股價繼續跌到 $80,接股票賠 $1,200,往後轉賠 $900。轉倉等於用上檔的空間換多收一筆時間價值。
轉倉要付幾次手續費?
一次轉倉是一買一賣兩口,手續費多半按口數算,通常就是兩口的費用(有的券商平倉那口免佣金,但規費照收),兩隻腳各自也都有買賣價差。用組合單送出不會讓口數變少,好處是兩隻腳一起成交,不會只成交一邊。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 現金擔保賣權是什麼?
 選擇權 Theta 是什麼?