看波克夏(BRK.B)的財報,先別看淨利。美國會計規則從 2018 年起要求公司把持有股票的帳面漲跌算進淨利,波克夏手上的股票部位很大,淨利就跟著股市大起大落。巴菲特要股東看的是營業盈餘:保險、鐵路、能源、製造零售這些事業實際賺到的錢。看完營業盈餘,再看兩個數字:保險客戶先交給它的「浮存金」,以及放著還沒用的現金。
下面直接回答這幾題
波克夏的淨利為什麼會大起大落?
先看兩個連續的年份。波克夏 2022 年的稅後淨利是虧損 228 億美元,2023 年變成賺 962 億美元。一家擁有鐵路、電力公司、上百家製造與零售企業的公司,業績有可能一年之內翻成這樣嗎?
不可能,翻的是它持有的股票。2018 年起,美國會計準則(ASU 2016-01)規定,公司持有的股票不管賣了沒有,每年的市價漲跌都要直接算進淨利。在那之前,沒賣掉的股票漲跌是記在另一個叫「其他綜合損益」的地方,不會影響淨利。波克夏握著蘋果、美國運通、可口可樂這些大部位,2022 年美股大跌,帳面跌掉的部分把淨利拖成負數,到了 2023 年股市漲回來,持股的帳面又漲回去,淨利就從谷底一路跳到高點。同一段時間,各事業實際賺的錢是 309 億和 374 億美元,兩年都在成長。
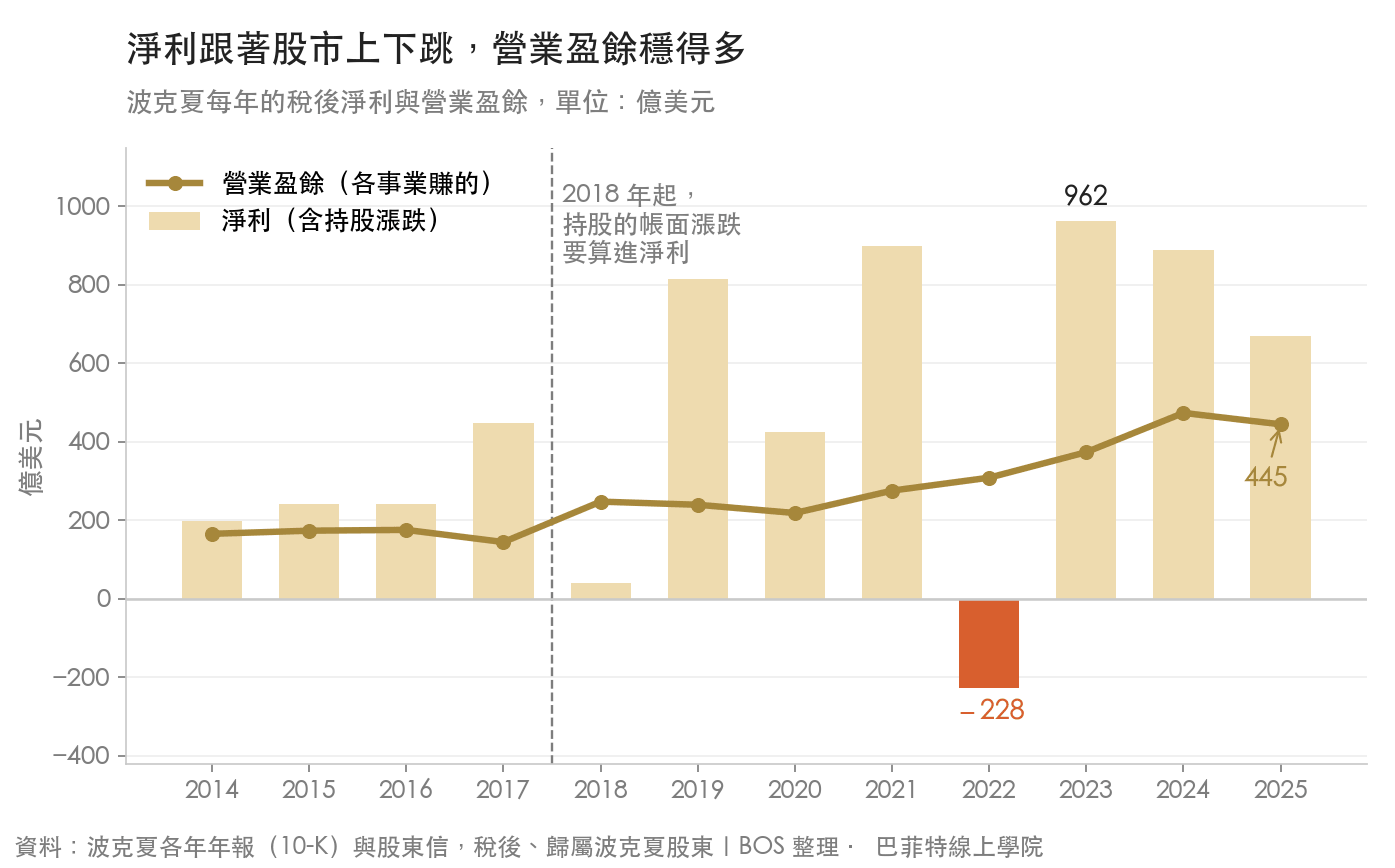
2017 年那根比較高的長條是另一個原因:美國那年減稅,波克夏帳上的遞延所得稅負債一次調降,淨利多了 291 億美元,這筆錢跟本業無關,也不會每年發生。
波克夏自己在年報裡講得很直接:投資損益不管有沒有實現,對理解某一年的經營成果「大致沒有意義」。這個說法 2016 年的 10-K 就有,當時寫的是「常常沒有意義」,2018 年起改成「大致沒有意義」,巴菲特交棒之後的 2025 年報還保留著。
營業盈餘是什麼?怎麼從淨利算回來
營業盈餘不在美國會計準則的規定裡,所以損益表上找不到這一行,但波克夏年報裡有一張表把淨利拆成幾塊,照著加減就算得出來。下面是最近三年,金額照年報原樣用百萬美元:
| 百萬美元 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 稅後淨利(歸屬波克夏股東) | 96,223 | 88,995 | 66,968 |
| 減:投資損益 | 58,873 | 41,558 | 30,737 |
| 減:卡夫亨氏、西方石油減損 | 0 | 0 | (8,255) |
| 營業盈餘 | 37,350 | 47,437 | 44,486 |
為什麼股票漲跌都算進淨利了,還要另外扣減損?卡夫亨氏、西方石油的持股超過兩成,用另一套方法記帳,不跟著市價每天調整,價格跌得太深才一次認列減損,所以單獨列一行。減損是負數,「減掉負數」等於加回去,所以 2025 年的營業盈餘比「淨利減投資損益」多了 83 億美元。這三年算出來的結果,跟波克夏股東信公布的營業盈餘一致(2023 年 374 億、2024 年 474 億、2025 年 445 億美元)。
營業盈餘也不是完美的數字。巴菲特在 2022 年度的股東信提醒過,連他偏好的營業盈餘都可能被經理人操弄,所以讀它的時候還是要回頭看各事業的說明,看是哪一塊在變。
去哪裡找這些數字?三個步驟
- 到波克夏官網下載年報。官網 berkshirehathaway.com 很陽春,首頁就是一排文字連結,年報、季報、歷年股東信都在上面。年報每年 2 月底到 3 月初公布,官網那份年度報告最前面是股東信,後面接的就是正式的 10-K。美國證券交易委員會的 EDGAR 系統也查得到同一份 10-K,查法我們寫在美股年報 10-K 去哪裡找。
- 翻到第 7 項「管理階層討論與分析」。開頭的經營成果(Results of Operations)就是上面那張表:Insurance – underwriting、Insurance – investment income、BNSF、BHE、Manufacturing, service and retailing、Investment gains (losses),2025 年多一行卡夫亨氏與西方石油的減損,再來是 Other,最後一行是淨利。在 PDF 裡搜尋 disaggregated 這個字,最快跳到那裡。
- 每一季看新聞稿或季報(10-Q)。波克夏的季度財報習慣在週六早上公布,新聞稿裡有一張類似的分段表,直接寫出當季的營業盈餘。不想等一年,看季報就好。
如果你只想要一個數字,股東信開頭幾頁通常就會寫「營業盈餘多少」,連算都不用算。
營業盈餘從哪裡來?各事業各賺多少
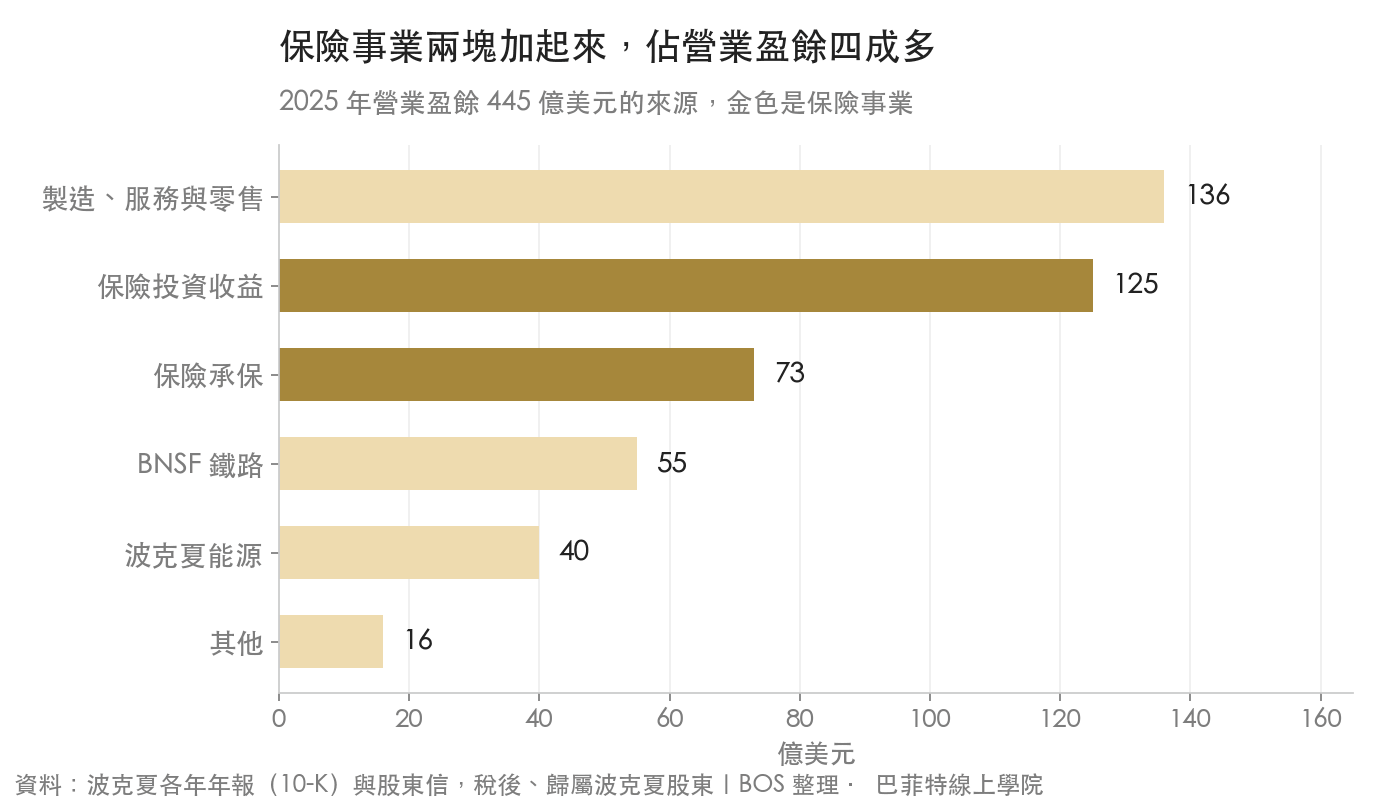
2025 年 445 億美元的營業盈餘,拆開來看是這樣:
| 事業 | 在做什麼 | 2025 稅後(億美元) |
|---|---|---|
| 製造、服務與零售 | 上百家公司:精密零件、化工、住宅、時思糖果、內衣、汽車經銷、加油站連鎖等 | 136 |
| 保險投資收益 | 保險公司手上的錢拿去投資,收到的利息與股利 | 125 |
| 保險承保 | 收保費減掉理賠和費用,GEICO 汽車保險、再保險都在這 | 73 |
| BNSF 鐵路 | 美國西部的貨運鐵路 | 55 |
| 波克夏能源(BHE) | 電力公司、天然氣管線 | 40 |
| 其他 | 沒分配給事業的投資收益、持股兩成到五成的公司(如卡夫亨氏)、匯兌損益、平常年份的商譽減損 | 16 |
保險拆成兩行,是因為它有兩條收入,這是看波克夏最容易漏掉的地方。承保賺的是「保費收得比賠出去的多」,投資收益賺的是「這些錢在還沒賠出去之前拿去投資」。後面那一條靠的就是浮存金。
浮存金是什麼?保險為什麼是波克夏的引擎
保險公司憑什麼能拿客戶的錢去投資?想像你開一家健身房,客人一次繳一年的年費,錢今天就進來,但服務要一整年慢慢提供,年費先收、成本後付,中間這段時間錢在你手上,你可以拿去用。
保險公司把這件事放大很多倍:客戶今天交保費,理賠可能一年、甚至十幾年後才付出去。還沒賠出去、留在保險公司手上的錢,就叫浮存金(float)。它在帳上是負債,因為終究要還,可是只要保險公司持續收新保單,舊的理賠付掉、新的保費又進來,這一池錢就不會消失,業務成長的話還會越滾越大。
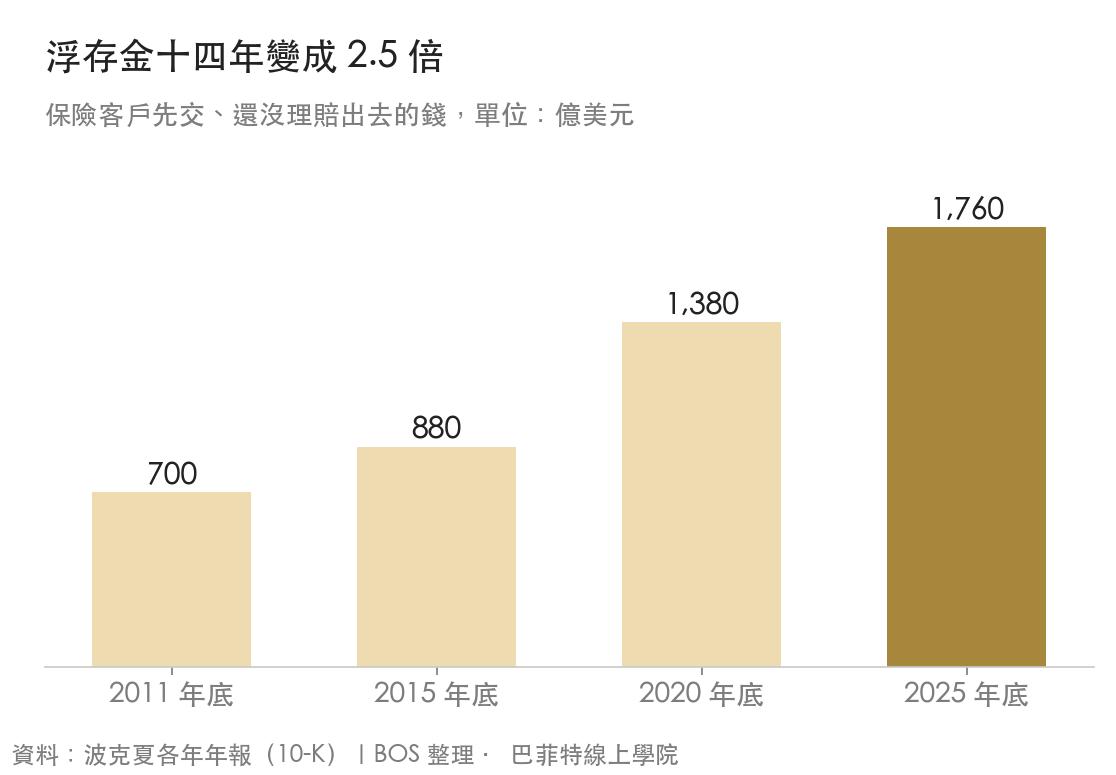
浮存金值不值錢,要看它的「成本」。如果保險公司承保是賺的,等於別人付錢讓你保管他的錢,浮存金的成本是負的。波克夏 2025 年的年報寫,三年(2023 到 2025)都有承保利潤,浮存金的平均成本都是負數。如果承保是虧的,虧多少就是這池錢的利息。2022 年承保小虧,那一年用浮存金就有成本。
所以看波克夏的保險,要一起看三個數字:浮存金多大、承保有沒有賺、投資收益多少。三個都往好的方向走,保險就是在幫整家公司提供便宜的資金。浮存金怎麼變成巴菲特報酬的放大器,學術界拆過他四十年的紀錄,我們整理在巴菲特的報酬是怎麼來的。
現金和國庫券怎麼看?
資產負債表上,波克夏把資產分成「保險與其他」和「鐵路、公用事業與能源」兩大塊。看現金要看前面那一塊的兩行:現金與約當現金,加上短期國庫券(U.S. Treasury Bills)。
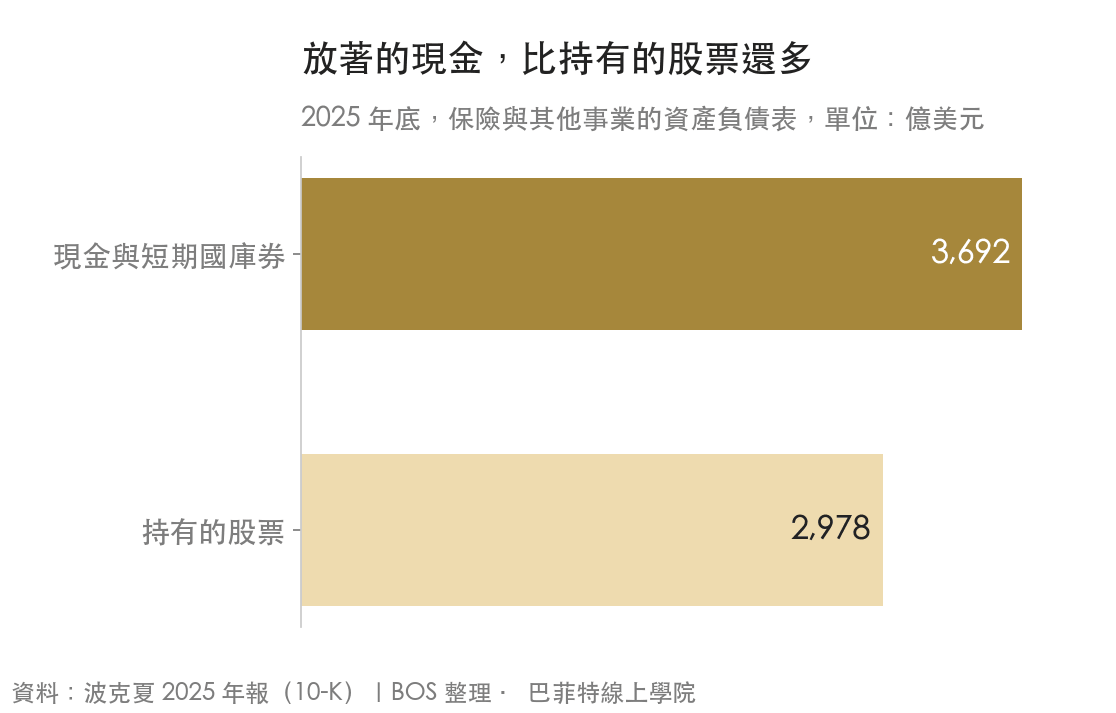
這麼多錢為什麼不拿去買股票?它有幾個用途要顧:保險公司本來就要留一大筆隨時能賠的錢,剩下的在等夠大又夠便宜的收購,或是買回自家股票。年報寫明,買回之後現金和國庫券不能低於 300 億美元。每年買回多少,可以從現金流量表的「買回庫藏股」看:2020 年買回 247 億美元、2021 年 271 億美元,2024 年只剩 29 億美元,2025 年的年報寫明整年一股都沒有買回。波克夏的規則是股價低於內在價值才買,所以買多買少可以當成經營團隊怎麼看自家股價的線索,但不能當成精確的估值。
現金多,收入就很看利率。它放在國庫券裡賺利息,利率高的時候收入不錯,可是利率一往下,這塊收入就會跟著降,2025 年年報解釋保險投資收益為什麼比前一年少,列的第一個原因就是利率變低。
帳面價值還能用來看波克夏嗎?
很多舊的教材會說「看波克夏就看每股帳面價值成長多少」,因為巴菲特以前的股東信第一段就是寫這個數字。這個做法在 2018 年度的股東信停掉了,他自己列了三個原因:
- 波克夏的價值已經從「持有的股票」慢慢轉到「完整擁有的事業」。
- 股票部位是用市價記帳,但完整擁有的事業是用當初的成本記帳,成本遠低於現在的價值,帳面價值會低估它們。
- 波克夏會在股價高於帳面價值、但低於內在價值的時候買回股票,每買一次,每股內在價值上升、每股帳面價值卻下降,兩個方向相反。
那帳面價值現在還有什麼用?它還是看得到,2025 年底股東權益是 7,174 億美元,可以拿來跟股價比,算股價淨值比,但不要再把它的年增率當成波克夏一年經營得好不好的成績單。
四個數字一張表:各自告訴你什麼
| 數字 | 告訴你什麼 | 去哪裡找 | 常見的誤讀 |
|---|---|---|---|
| 稅後淨利 | 會計上這一年賺多少,含持股漲跌 | 損益表最後一行 | 把虧損當成本業出問題 |
| 營業盈餘 | 各事業本身賺多少 | 10-K 第 7 項的分段表、季度新聞稿 | 以為它完全不能被操弄 |
| 浮存金 | 保險客戶先交、還沒賠出去的錢有多大 | 10-K 第 7 項保險投資收益小節 | 只看大小,沒看承保有沒有賺 |
| 現金與國庫券 | 手上還沒用的錢 | 資產負債表「保險與其他」那一塊 | 把現金多直接解讀成看空股市 |
四個數字照這個順序看,一份一百多頁的 10-K 就有了下手的地方。想再往下讀,巴菲特自己怎麼看一般公司的財報,我們寫在巴菲特怎麼看財報。
常見問題
波克夏財報什麼時候公布?
年報(10-K)和股東信每年 2 月底到 3 月初公布,季報(10-Q)在 5 月初、8 月初、11 月初左右。波克夏習慣在週六早上美國時間公布,台灣時間大約是週六晚上,下載點在波克夏官網 berkshirehathaway.com,美國證券交易委員會的 EDGAR 系統也查得到。
波克夏為什麼會虧損?
波克夏財報上的「虧損」多半來自持股的帳面跌價。2018 年起,美國會計規則要求把持有股票的市價漲跌算進淨利,所以 2022 年美股大跌時,波克夏淨利變成虧損 228 億美元,但同一年各事業實際賺的營業盈餘是 309 億美元,比前一年還多。
波克夏的營業盈餘是什麼?
營業盈餘是波克夏自己定義的數字:稅後淨利扣掉股票與債券的投資損益,再扣掉少數金額特別大的一次性項目(例如 2017 年稅改的一次性收益、2020 年的大額減損)。它代表保險、鐵路、能源、製造零售這些事業本身賺的錢。2025 年是 445 億美元,年報第 7 項的分段表和每季新聞稿都查得到。
浮存金是什麼意思?
浮存金是保險客戶已經交了保費、但保險公司還沒有理賠出去的錢。這筆錢在付出去之前可以拿去投資。如果承保本身是賺的,等於別人付錢讓你保管他的錢,浮存金的成本是負數。波克夏 2025 年底的浮存金約 1,760 億美元。
波克夏現金那麼多,代表巴菲特看空股市嗎?
不能這樣直接解讀。這筆錢有一部分是保險公司必須留著隨時理賠的,一部分在等大型收購或買回自家股票。波克夏公開說過買回自家股票的條件是股價低於保守估計的內在價值,扣掉保險必須留著的部分,剩下的現金多,比較像是經營團隊一時找不到夠大又夠便宜的東西買,不能當成對股市漲跌的預測。
看波克夏還需要看每股帳面價值嗎?
巴菲特在 2018 年度的股東信把每股帳面價值從績效第一段拿掉,原因是完整擁有的事業用成本記帳、遠低於實際價值,而且買回股票會讓每股帳面價值下降、每股內在價值上升。帳面價值仍可拿來算股價淨值比,但不適合當成每年經營好壞的成績單。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 波克夏持股有哪些?