股票大跌,對「還在買進的人」是折扣:同一份獲利與股息,標價變低了。
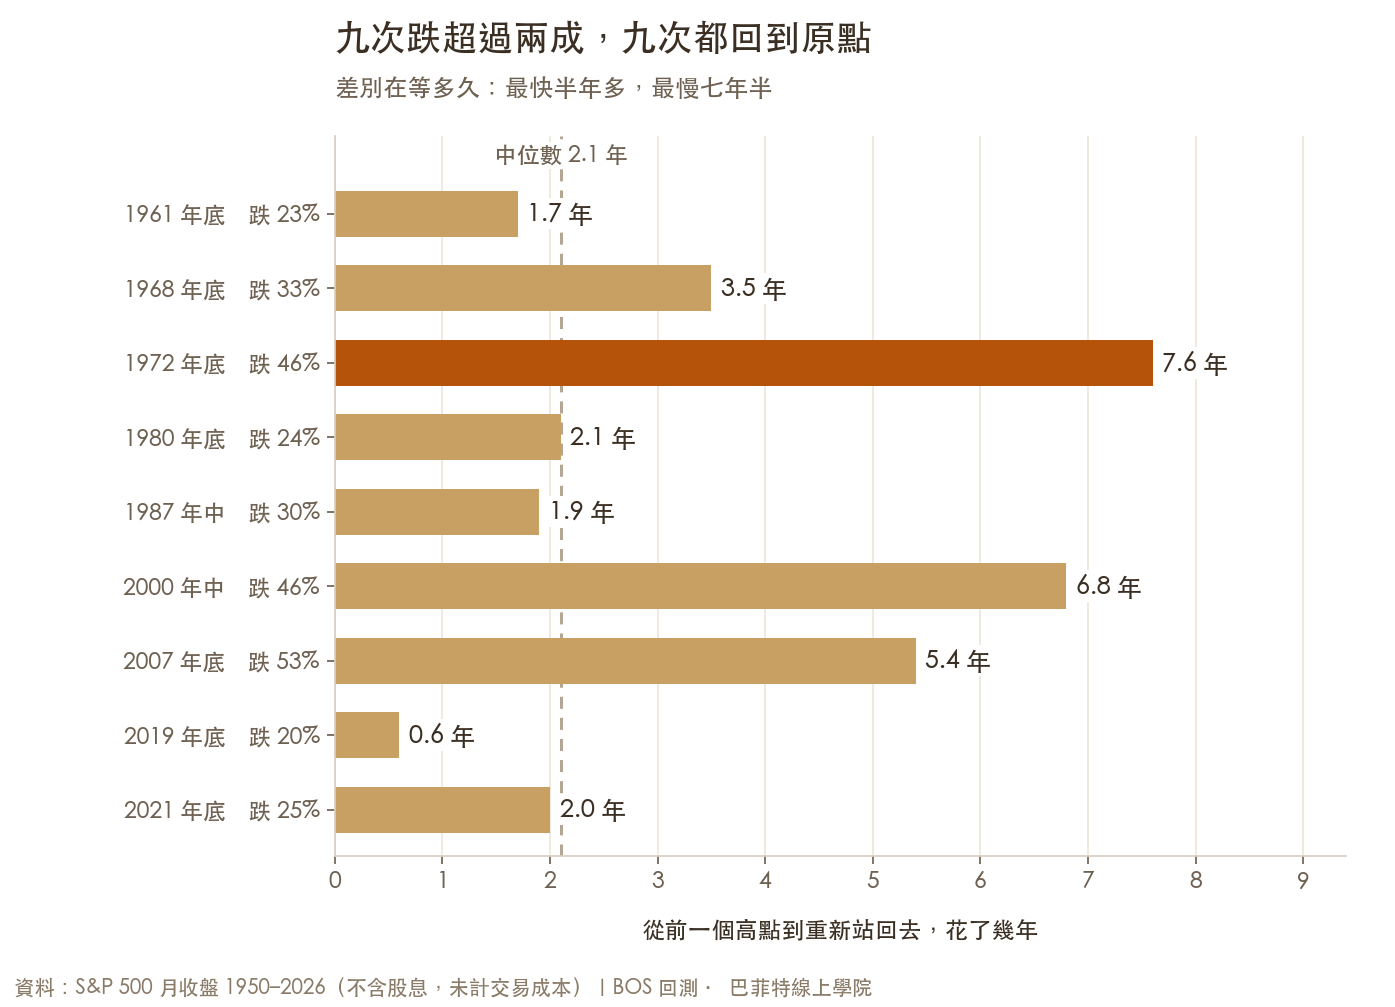
我們把 S&P 500 從 1950 年到 2026 年的月收盤攤開來看:跌超過兩成的有 9 次,9 次都回到原點。最快半年多,最慢七年半,中位數約兩年(不含股息)。
但開心是有條件的:名單開在下跌之前、用的是等得起的錢、跌的是價格而不是價值。這篇把三個條件講清楚。
文章目錄
上篇那一點點差別,把時間拉長看
上篇結尾留了一個問題:同一筆錢,等股價跌下來再買,多買到的股數看起來只有一點點,第一年多收的股息可能就是幾十塊美金。這樣的差別,值得開心嗎?
值得,因為差別不在第一年。你多買到的股數,會跟著你二十年、三十年。股息是按股數配的:股數多一點,每一次配息就多一點;配息再投入,又變成更多股數。雪球的每一圈,都因為起點便宜了一些而變大一些。小錢滾出大差別的算法,我們在拿鐵因子那篇算過一次。
換一個講法:買股票買的是這家公司未來的獲利和股息。公司沒變,價格跌了,代表同一份未來,你付的成本更低。這跟百貨公司週年慶是同一件事,只是打折的不是商品,是資產。
講到這裡,多數人心裡的疑問其實是:萬一它繼續跌呢?萬一再也回不來呢?這個問題不該用信心回答,該用資料回答。
BOS 回測:76 年裡九次大跌,後來都怎麼了
先把量的方式講清楚:我們用 S&P 500 的月收盤,期間 1950 年 1 月到 2026 年 7 月,不含股息、未計交易成本。「一次大跌」的定義是從前一個最高的月收盤往下超過 20%;「回到原點」是月收盤重新站回那個前高。
| 下跌開始 | 最深跌幅 | 回到原點花了 |
|---|---|---|
| 1961 年底 | −23% | 1.7 年 |
| 1968 年底 | −33% | 3.5 年 |
| 1972 年底 | −46% | 7.6 年 |
| 1980 年底 | −24% | 2.1 年 |
| 1987 年中 | −30% | 1.9 年 |
| 2000 年中 | −46% | 6.8 年 |
| 2007 年底 | −53% | 5.4 年 |
| 2019 年底 | −20% | 0.6 年 |
| 2021 年底 | −25% | 2.0 年 |
九次大跌攤開來看,有三個讀法:
第一,九次全部回來了。76 年裡,美股大盤沒有一次跌超過兩成之後就永遠停在低點。
第二,「多久」差很大。最快的一次是 2019 年底開始的那次,七個月就站回去;最慢的 1972 年底那次,等了七年半。跌下去的當下,沒有人知道自己抽到的是哪一種。
第三,中位數約兩年。一半的大跌,兩年內就結束了等待。
如果把股息算進去,回本會快一些,但差距沒有想像中大:2007 年那次,含息 4.9 年、不含息 5.4 年(含息用 SPY 計算,該資料從 1994 年起)。
兩個提醒。第一,這是大盤指數,不是個股:單一公司可以跌得更深,而且有些真的不會再回來,下面會講怎麼分辨。第二,這張表的用途不是給你吃定心丸,是給你一把量尺:放進股市的錢,要撐得過「最慢七年半」這種等待。三年內確定要用的錢,例如學費、頭期款、預備的生活費,不要放進來。
為什麼「還在買的人」該歡迎下跌
巴菲特(Warren Buffett)在 1997 年的致股東信裡出過一道小測驗,大意是:如果你這輩子都會持續買漢堡吃,牛肉價格下跌,你該高興還是難過?你又不賣牛,你是買方。
他接著把同樣的邏輯放到股票上:接下來十年、二十年都會持續投入的人,是股票的「淨買家」。對淨買家來說,眼前的高價才是壞消息,因為每一筆新錢都買得更貴。下跌反而是進貨的成本變好了。真正該怕下跌的是另外兩種人:近幾年就要動用這筆錢的人(所以上一節才有三年那條線),和借錢投資、可能被迫在低點賣出的人。
「別人恐懼我貪婪」這句話常被拿來當進場的口號,但它重點其實是紀律,不是勇氣。這句話的完整脈絡、以及三種最常見的誤用,我們寫在另一篇。
開心是有條件的:三個前提
第一,名單開在下跌之前。大跌當下不是研究公司的好時機:新聞最吵、情緒最滿,什麼都像機會,什麼也都像陷阱。價值投資者的採購清單是平時做好的:哪些公司想擁有、獲利穩不穩、負債重不重、有沒有護城河、大概值多少錢。跌下來的時候要做的只剩執行。
第二,用的是等得起的錢。上面那張表已經把話說完了:最壞的一次等了七年半。等不起的錢進場,再好的公司你也抱不到它回來的那天。
第三,跌的是價格,不是價值。全市場一起跌,多半是折扣。只有它自己一路跌、獲利也跟著壞掉,那可能不是折扣,是價值陷阱。這也是葛拉漢(Benjamin Graham)講安全邊際的用意:用夠低的價格買進,是替「我可能估錯了」預留的餘地,不是替「隨便什麼跌深的東西」背書。
常見問題
大跌的時候,應該一次把錢全部投入嗎?
沒有人接得到最低點。表裡的九次大跌,從開始跌到真正的谷底,短的三個月,長的兩年多。分批進場會犧牲一點「剛好買在最低」的報酬,換來的是繼續下跌時手上還有錢、心態不會崩。對多數人來說,能執行的做法比理論上最好的做法有用。
我已經滿倉套牢了,這篇對我有用嗎?
這篇講的「開心」,屬於還有現金持續投入的人。滿倉的人要做的不是勉強加碼,是回頭檢查持股:獲利有沒有變壞?當初買進的理由還在不在?理由還在,要做的事叫做等;理由不在了,跌了多少都不是留下來的理由。
怎麼分辨是折扣,還是價值陷阱?
看兩個地方:是大家一起跌,還是只有它在跌。公司的獲利有沒有跟著壞掉。股價跌四成、獲利沒變,這是折扣的長相;股價跌四成、公司由盈轉虧,那是另一個故事。這條分水嶺我們用 27 年的資料實測過,見〈價值陷阱〉那篇。
萬一這次跌下去,二十年都不回來呢?
美股大盤在過去 76 年沒有發生過這種事,最慢的一次是七年半。但這是美國的歷史,不是物理定律:日本股市 1989 年之後,花了三十幾年才重新站回當年的高點。所以「會回來」不能當成信仰,它是分散的理由:錢分散在不同市場與資產上,就不必賭單一市場一定會回來。
回到標題的問題。價值投資者看到大跌會開心,不是天性樂觀,是準備的結果:名單先開好、錢的年限先分好、判斷的標準先建立。這三樣都在,市場再跌,你看到的就是折扣。缺了任何一件,跌下來就真的只是災難。工具年年在換,判斷標準才是那把不變的尺。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 為什麼價值投資者看到股票大跌會開心? (上)先讀上篇:跌下來的價格,買到的是同一份未來
 別人恐懼我貪婪:巴菲特名言的真正意思、三個誤用陷阱與實戰紀律那句名言的完整脈絡,和三種最常見的誤用

資料出處:S&P 500 月收盤價(1950 年 1 月至 2026 年 7 月,不含股息)為 BOS 自行整理與計算;含息對照使用 SPY(資料自 1994 年起)。巴菲特的說法出自 1997 年波克夏(Berkshire Hathaway)致股東信。
本文內容僅為教學說明,不構成投資建議。歷史統計不代表未來表現;大盤指數的回本紀錄不適用於單一公司。文中提及之指數與 ETF 僅為數據示範,非推薦標的。
相關條目:市場修正(Correction)、熊市(Bear Market)、安全邊際(Margin of Safety)、價值陷阱(Value Trap)、複利(Compound Interest)